Dự thảo Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân được trình Ủy ban Thường vụ Quốc hội cho ý kiến vào chiều 17/11.
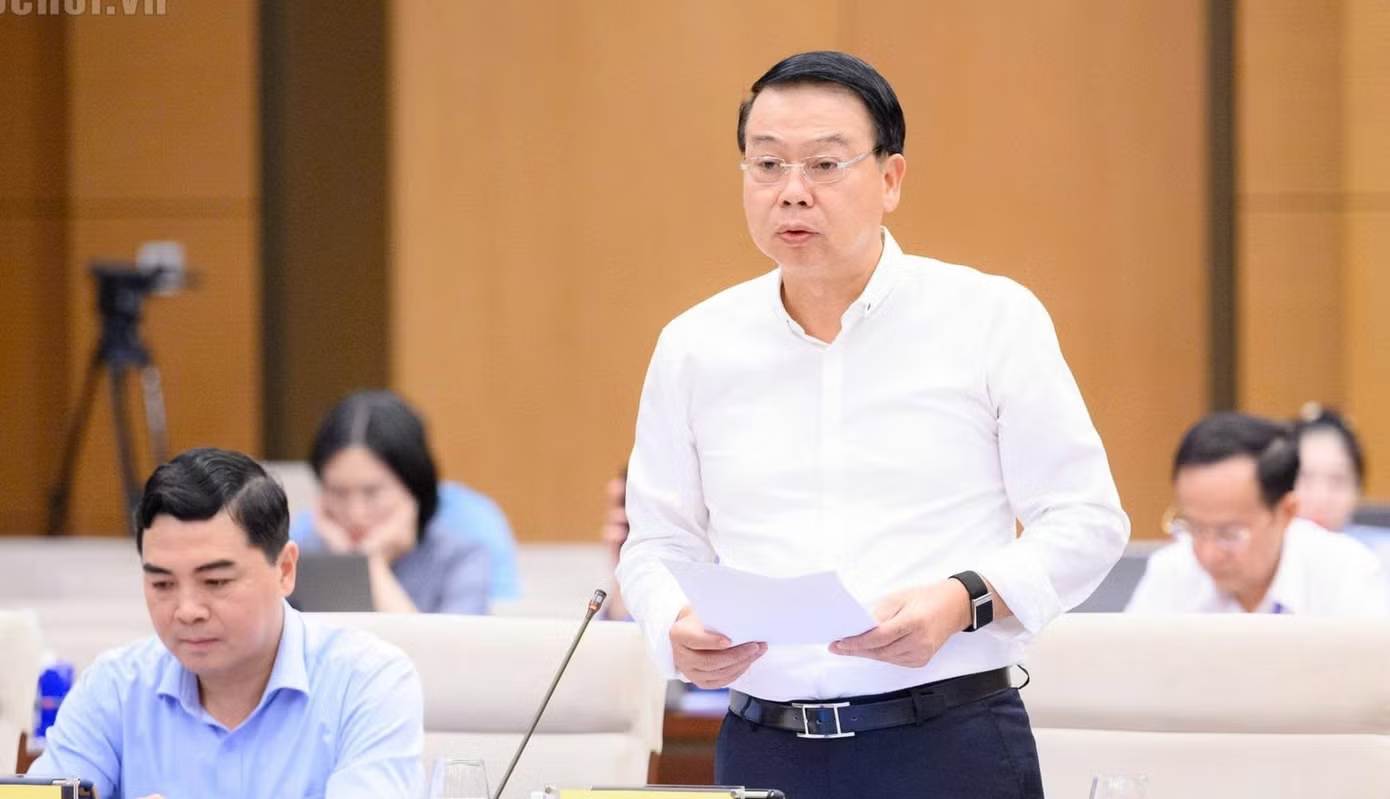
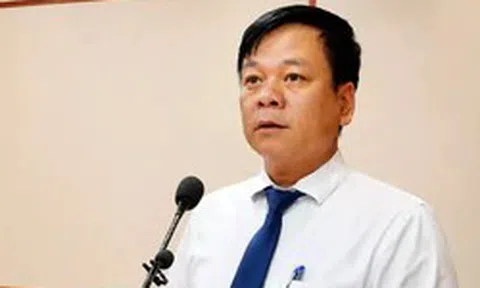
Thứ trưởng Bộ Tài chính Nguyễn Đức Chi. Ảnh: QH
Liên quan đến chính sách miễn thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân cho cơ sở cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh, Chính phủ cho biết, quy định này là giải pháp cần thiết để góp phần thực hiện các mục tiêu phát triển giáo dục, y tế.
Theo Thứ trưởng Bộ Tài chính Nguyễn Đức Chi, Chính phủ đã thống nhất và thông qua chính sách này để báo cáo với Ủy ban Thường vụ Quốc hội và Quốc hội.
Tuy nhiên, Thường trực Ủy ban Kinh tế và Tài chính đề nghị cân nhắc việc ban hành chính sách này vì chưa phù hợp với Kết luận số 18-KL/TW của Trung ương.
“Miễn thuế trực thu không mặc nhiên chuyển thành lợi ích cho người học, người bệnh; khó hạch toán riêng thu nhập được miễn”, Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi cho hay.
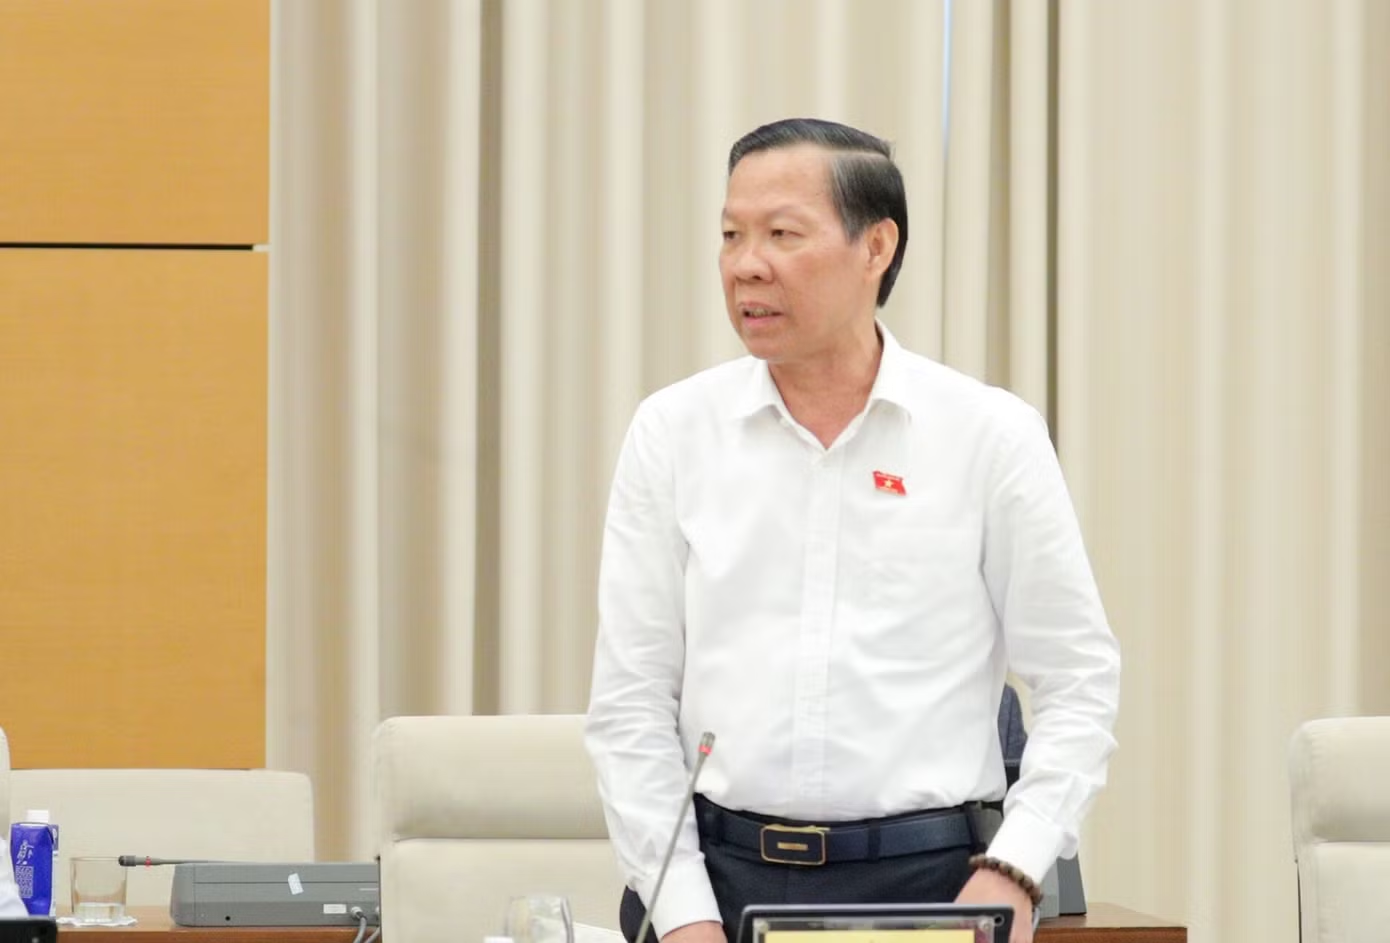
Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi. Ảnh: QH
Trường hợp đề xuất của Chính phủ được đồng ý, Thường trực Ủy ban đề nghị quy định rõ: Chỉ áp dụng đối với suất ăn cung cấp theo hợp đồng trực tiếp, doanh thu xác định trên hóa đơn điện tử; không áp dụng đối với doanh nghiệp nộp thuế theo tỷ lệ % trên doanh thu và đơn vị vi phạm an toàn thực phẩm; báo cáo Quốc hội kết quả sau 3 năm thực hiện.
Không để thất thoát, trục lợi chính sách
Theo Phó Chủ tịch Quốc hội Nguyễn Thị Thanh, Nghị quyết số 71-NQ/TW không đề cập ưu đãi thuế cho nhà cung cấp suất ăn; Nghị quyết số 247 của Chính phủ chỉ giao nghiên cứu ưu đãi phù hợp.
Trên thực tế, giá suất ăn đã được chốt khi ký hợp đồng, trong khi số thuế được miễn chỉ xác định khi quyết toán vào cuối năm. Dự thảo luật cũng không có quy định ràng buộc nhà cung cấp phải giảm giá hay tăng khẩu phần ăn khi được hưởng ưu đãi này của Nhà nước.
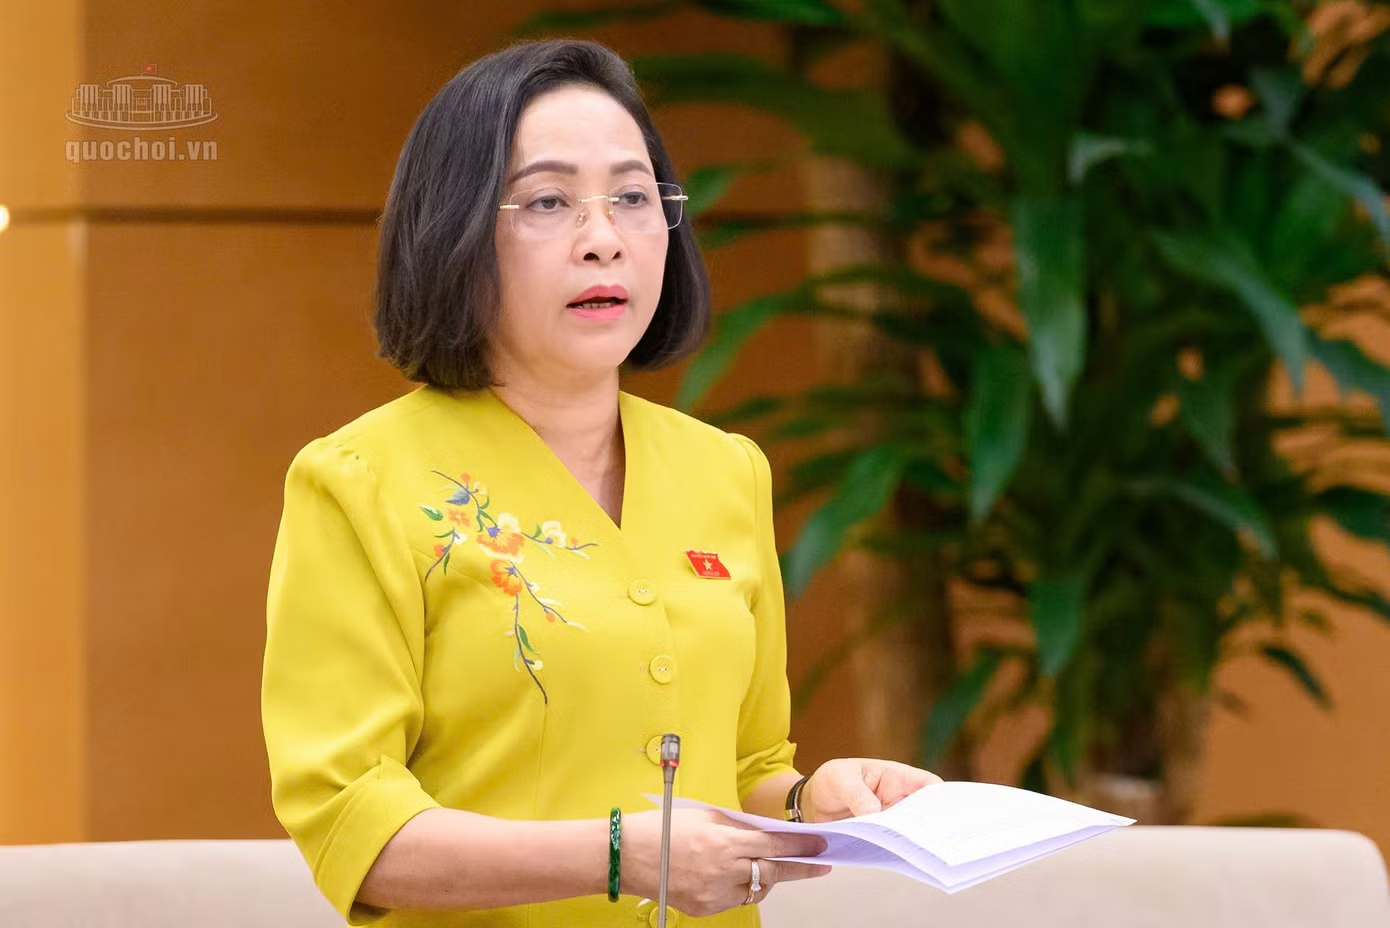
Phó Chủ tịch Quốc hội Nguyễn Thị Thanh phát biểu. Ảnh: QH
Theo báo cáo giải trình, hộ kinh doanh có doanh thu dưới 1 tỷ đồng hiện không phải nộp thuế thu nhập doanh nghiệp, do đó lợi ích từ chính sách này sẽ tập trung vào doanh nghiệp quy mô lớn. Như vậy, theo báo cáo của Chính phủ, người hưởng lợi trực tiếp là nhà cung cấp, không phải người học và người bệnh.
Vì vậy, Phó Chủ tịch Quốc hội đề nghị dự thảo phải quy định thời hạn áp dụng là 3 năm; chỉ miễn thuế đối với suất ăn theo hợp đồng trực tiếp với cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh và có hóa đơn điện tử; không áp dụng trong kỳ tính thuế mà đơn vị bị xử phạt về an toàn thực phẩm hoặc để xảy ra ngộ độc do lỗi của đơn vị cung cấp suất ăn.
Kết luận nội dung này, Phó Chủ tịch Quốc hội Nguyễn Thị Hồng đề nghị các cơ quan rà soát, chỉnh lý các điều khoản dẫn chiếu, bảo đảm tính thống nhất giữa các luật về thuế và luật liên quan.
Phó Chủ tịch Quốc hội lưu ý cần ban hành văn bản quy định chi tiết có hiệu lực cùng thời điểm luật có hiệu lực, không làm phát sinh thủ tục hành chính, không để thất thoát ngân sách nhà nước hay trục lợi chính sách.