Tuy nhiên, có một thực tế đang diễn ra hoàn toàn ngược lại trên thị trường chứng khoán Việt Nam: khối ngoại bán ra bao nhiêu, dòng tiền trong nước dường như hấp thụ hết bấy nhiêu, thậm chí còn đẩy chỉ số VN-Index lên những mốc cao mới. Vậy điều gì đang thực sự xảy ra và liệu đây có phải là lúc chúng ta nên thay đổi cách nhìn về thị trường?
Khối ngoại rút lui, nhà đầu tư trong nước trở thành lực định giá chính
Trong sáu năm qua, nhà đầu tư nước ngoài liên tục bán ròng cổ phiếu Việt Nam, khiến tỷ lệ sở hữu nước ngoài giảm một nửa từ 22% vào cuối năm 2019 xuống 12% vào giữa năm 2026. Riêng trong năm 2024, 2025 và tám tháng đầu năm 2026, khối ngoại đã bán ròng khoảng 11,4 tỷ USD. Tuy vậy, chỉ số VN-Index vẫn liên tiếp lập đỉnh lịch sử. Tính đến cuối tháng 6/2026, mức sinh lời lũy kế 1 năm của VN-Index là +35,2%, thậm chí vượt mức tăng 28,0% của Nasdaq.
Động lực quan trọng nằm ở sự lớn mạnh nhanh chóng của nhà đầu tư trong nước. Số tài khoản chứng khoán trong nước tăng từ 2,4 triệu năm 2019 lên 13,7 triệu vào giữa năm 2026, gần gấp sáu lần sau bảy năm. Dù mới tương đương khoảng 13% dân số, nhà đầu tư trong nước hiện đóng góp khoảng 90% giá trị giao dịch mỗi ngày, qua đó ngày càng giữ vai trò chủ đạo trong việc hình thành mặt bằng giá.
Khối ngoại vẫn giữ vai trò quan trọng, nhưng cán cân định giá trên thị trường Việt Nam đang ngày càng nghiêng về dòng tiền trong nước.
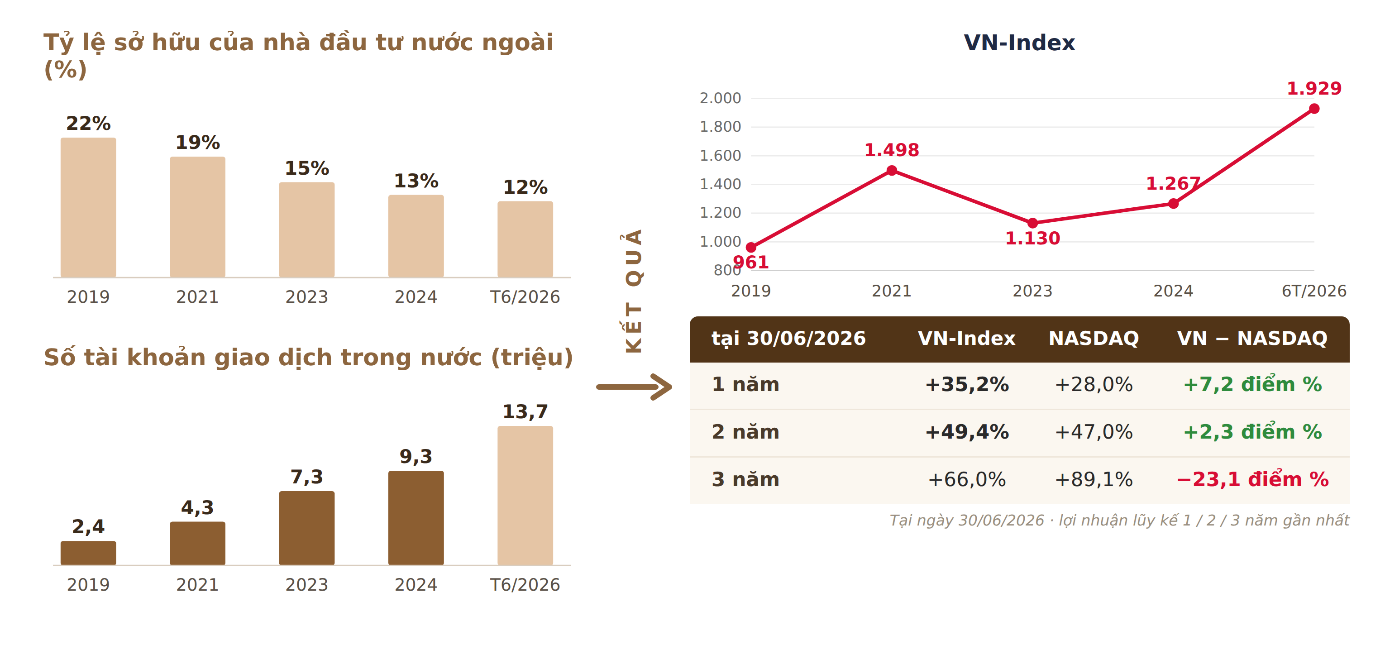
Nguồn: VSDC (Tài khoản trong nước), VinaCapital & UBCKNN (Tỷ lệ sở hữu nước ngoài), HOSE (VN-Index). Tỷ lệ sở hữu 2026 là ước tính.
Dòng vốn nội địa tạo nên sức chống chịu của thị trường
Dòng tiền trong nước lớn lên không chỉ thay đổi cán cân mua bán trên thị trường, mà còn làm thay đổi cách các cú sốc bên ngoài truyền dẫn vào Việt Nam. Khi tỷ trọng giao dịch của nhà đầu tư nội địa ngày càng lớn, những biến động bắt nguồn từ việc tái phân bổ vốn toàn cầu không còn tác động trực tiếp đến mặt bằng giá như trước. Hai diễn biến gần đây cho thấy khá rõ sự khác biệt này.
Lãi suất Nhật tăng từng làm dấy lên lo ngại về làn sóng tháo gỡ giao dịch chênh lệch lãi suất đồng Yen, nhưng Việt Nam đã cho thấy mức độ ảnh hưởng tương đối hạn chế. Trong nhiều năm, yen carry trade là một chiến lược phổ biến, khi nhà đầu tư vay Yen với chi phí thấp để đầu tư vào các tài sản có lợi suất cao hơn. Khi đồng Yen tăng mạnh ngày 5/8/2024 đã kéo theo làn sóng bán tháo trên nhiều thị trường, Nikkei 225 giảm 12,4%, mức giảm mạnh nhất kể từ năm 1987, KOSPI giảm 8,77%, trong khi VN-Index chỉ giảm hơn 3% trong cùng một phiên. Mức độ ảnh hưởng thấp hơn một phần đến từ việc thanh khoản tại Việt Nam ngày càng do nhà đầu tư trong nước dẫn dắt, với dòng tiền gắn nhiều hơn với triển vọng kinh tế nội địa thay vì các nguồn vốn vay xuyên biên giới. VN-Index sau đó vẫn khép lại năm 2024 với mức tăng khoảng 12%.
Một khác biệt khác nằm ở cơ cấu ngành của thị trường. Tỷ trọng Công nghệ thông tin tại Việt Nam chỉ khoảng 1,61%, thấp hơn đáng kể so với 37,9% của S&P 500 và 29,81% của MSCI World. Thay vì phụ thuộc vào làn sóng đầu tư công nghệ toàn cầu, VN-Index được dẫn dắt chủ yếu bởi các động lực của nền kinh tế thực như ngân hàng, tiêu dùng nội địa, đầu tư công và FDI vào sản xuất. Do đó, theo phân tích của KIM Việt Nam, trong kịch bản bong bóng AI toàn cầu vỡ, tác động trực tiếp lên Việt Nam được đánh giá là tương đối hạn chế.
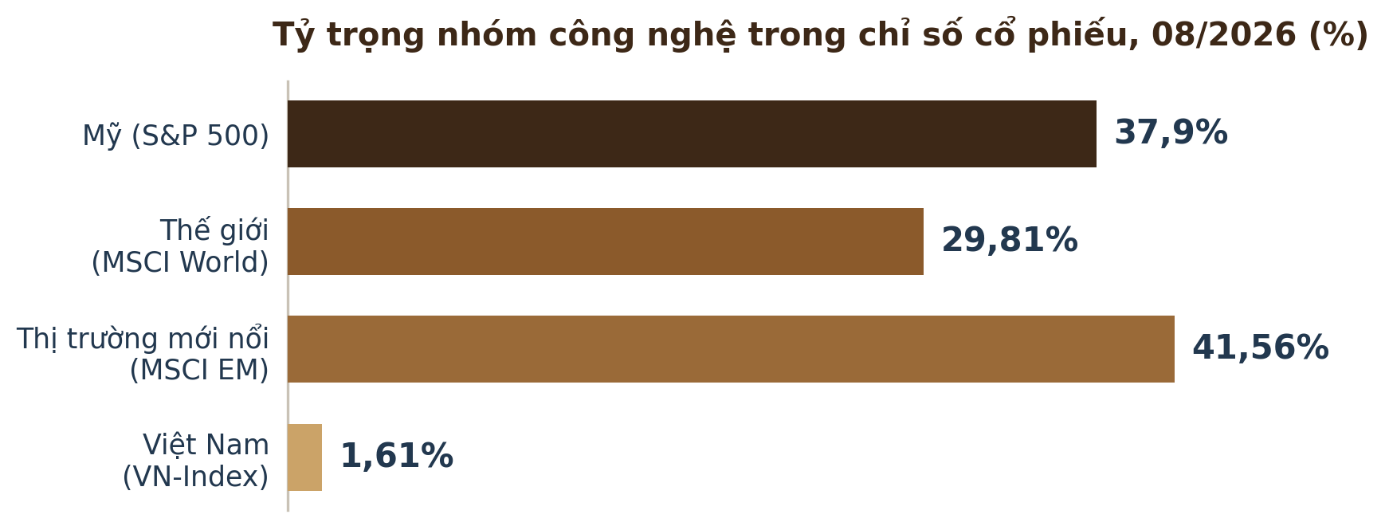
Nguồn: Tỷ trọng nhóm Công nghệ thông tin theo GICS, 08/2026. Nguồn: S&P Global (S&P 500); MSCI (World, EM); Bloomberg (VN-Index)
Rủi ro nội tại và động lực từ nâng hạng
Việc thị trường ngày càng được dẫn dắt bởi dòng tiền trong nước giúp giảm mức độ nhạy cảm trước các cú sốc từ bên ngoài, nhưng đồng thời rủi ro dịch chuyển nhiều hơn về các yếu tố "trong nước". Khi nhà đầu tư nội địa trở thành lực lượng định giá chính, các yếu tố như tăng trưởng kinh tế, lợi nhuận doanh nghiệp, tâm lý và mức độ sử dụng đòn bẩy trong nước sẽ có ảnh hưởng lớn hơn. Năm 2022 là một ví dụ rõ nét, khi những bất ổn trên thị trường trái phiếu doanh nghiệp và quá trình thu hẹp đòn bẩy margin góp phần khiến VN-Index giảm khoảng 33%. Tỷ giá cũng vẫn là một biến số cần theo dõi khi thanh khoản USD toàn cầu thắt chặt.
Dù vẫn còn những thách thức, chứng khoán Việt Nam đang bước vào một cột mốc quan trọng khi Việt Nam được FTSE Russell nâng hạng lên Thị trường Mới nổi Thứ cấp từ ngày 21/9/2026. Sự kiện này được kỳ vọng sẽ thu hút tới 1,53 tỷ USD dòng vốn thụ động, dự kiến giải ngân qua 4 đợt cho đến tháng 9/2027.
Tuy nhiên, dòng vốn ngoại gia tăng không đồng nghĩa với việc thị trường sẽ duy trì đà tăng trong dài hạn. Kinh nghiệm từ các thị trường từng được nâng hạng cho thấy kết quả sau nâng hạng có sự phân hóa đáng kể: sau ba năm, UAE tăng khoảng 65%, Romania tăng khoảng 59%, nhưng Qatar 0% và Iceland giảm 3% (SSI Research, Bloomberg, World Bank). Sức hút dài hạn vẫn phụ thuộc vào nền tảng tăng trưởng của chính thị trường nội địa.
Theo KIM Việt Nam, quá trình dịch chuyển từ dòng vốn ngoại sang dòng vốn trong nước đã hình thành một "bến đỗ an toàn" (safe harbor) mang tính cấu trúc cho cổ phiếu Việt Nam trước nhiều rủi ro vĩ mô toàn cầu.
Với nhà đầu tư cá nhân, điều đáng quan tâm không phải những biến động hằng ngày từ thị trường toàn cầu, mà là sức khỏe tài chính của doanh nghiệp trong nước, tiến độ giải ngân đầu tư công và sức mua của thị trường nội địa, những yếu tố thực sự định hình giá cổ phiếu Việt Nam. Tuy nhiên, không phải ai cũng có thời gian và điều kiện để theo sát những yếu tố này và tự xây dựng danh mục. Khi đó, nhà đầu tư có thể tham khảo các quỹ chuyên nghiệp, như các quỹ do KIM Việt Nam quản lý, để tiếp cận thị trường một cách bài bản và có kỷ luật hơn. Bởi sau cùng, dù dòng vốn ngoại có thể thay đổi theo chu kỳ, giá trị dài hạn của chứng khoán Việt Nam vẫn được xây dựng trên nền tảng của doanh nghiệp và nền kinh tế trong nước.
*Bài viết mang tính thông tin và phân tích, không phải lời khuyên đầu tư. Các con số kịch bản là ước lượng giả định, không phải dự báo. Nhà đầu tư nên tham khảo ý kiến chuyên gia trước khi ra quyết định. Nguồn dữ liệu: VSDC, UBCKNN, HOSE, VinaCapital, FTSE Russell, và khung phân tích của KIM Vietnam Fund Management.