Ba thập kỷ kể từ ngày Ủy ban Chứng khoán Nhà nước được thành lập (28/11/1996 – 28/11/2026), thị trường chứng khoán Việt Nam đã đi một chặng đường dài, từ những bước khởi đầu khiêm tốn đến vị thế ngày càng quan trọng trong hệ thống tài chính quốc gia. Song, sự trưởng thành của một thị trường không chỉ được đo bằng quy mô vốn hóa hay những kỷ lục của VN-Index.
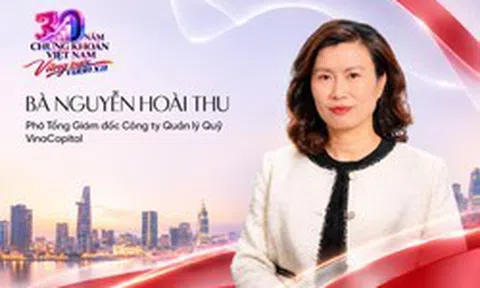
Đó là quan điểm của bà Nguyễn Hoài Thu, CFA, Phó Tổng Giám đốc Công ty Quản lý Quỹ VinaCapital, khi nhìn lại hành trình phát triển của chứng khoán Việt Nam. Lãnh đạo VinaCapital cho rằng Việt Nam đã đạt được những bước tiến đáng kể, nhưng dư địa phát triển vẫn còn rất lớn.
Qua hơn hai thập kỷ đồng hành cùng thị trường Việt Nam, bà Nguyễn Hoài Thu đã chứng kiến sự trưởng thành của nhiều doanh nghiệp niêm yết, không chỉ ở quy mô và hiệu quả kinh doanh mà còn trong hoạt động quản trị, kiểm soát rủi ro, chất lượng báo cáo tài chính và công bố thông tin.
Sự phát triển ấy cũng kéo theo làn sóng gia nhập mạnh mẽ của nhà đầu tư. Đến cuối tháng 10/2026, Việt Nam có hơn 14,3 triệu tài khoản chứng khoán, gấp khoảng 8,5 lần so với cuối năm 2016. Từ một kênh đầu tư còn xa lạ với phần đông người dân, chứng khoán ngày càng hiện diện rõ nét trong đời sống tài chính.
Nhưng hành trình trưởng thành của thị trường không chỉ được viết nên bằng những con số tăng trưởng.
Với bà Thu, giai đoạn 2006–2009 để lại bài học đặc biệt sâu sắc. Trong cơn sốt chứng khoán 2006–2007, VN-Index tăng mạnh, hệ số P/E tại thời điểm đỉnh vượt 40 lần, trong khi tâm lý kiếm tiền nhanh lan rộng. Khi khủng hoảng tài chính toàn cầu xảy ra, chỉ số lao dốc từ khoảng 1.200 điểm năm 2007 xuống khoảng 250 điểm vào năm 2009, khiến nhiều nhà đầu tư chịu tổn thất nặng nề.
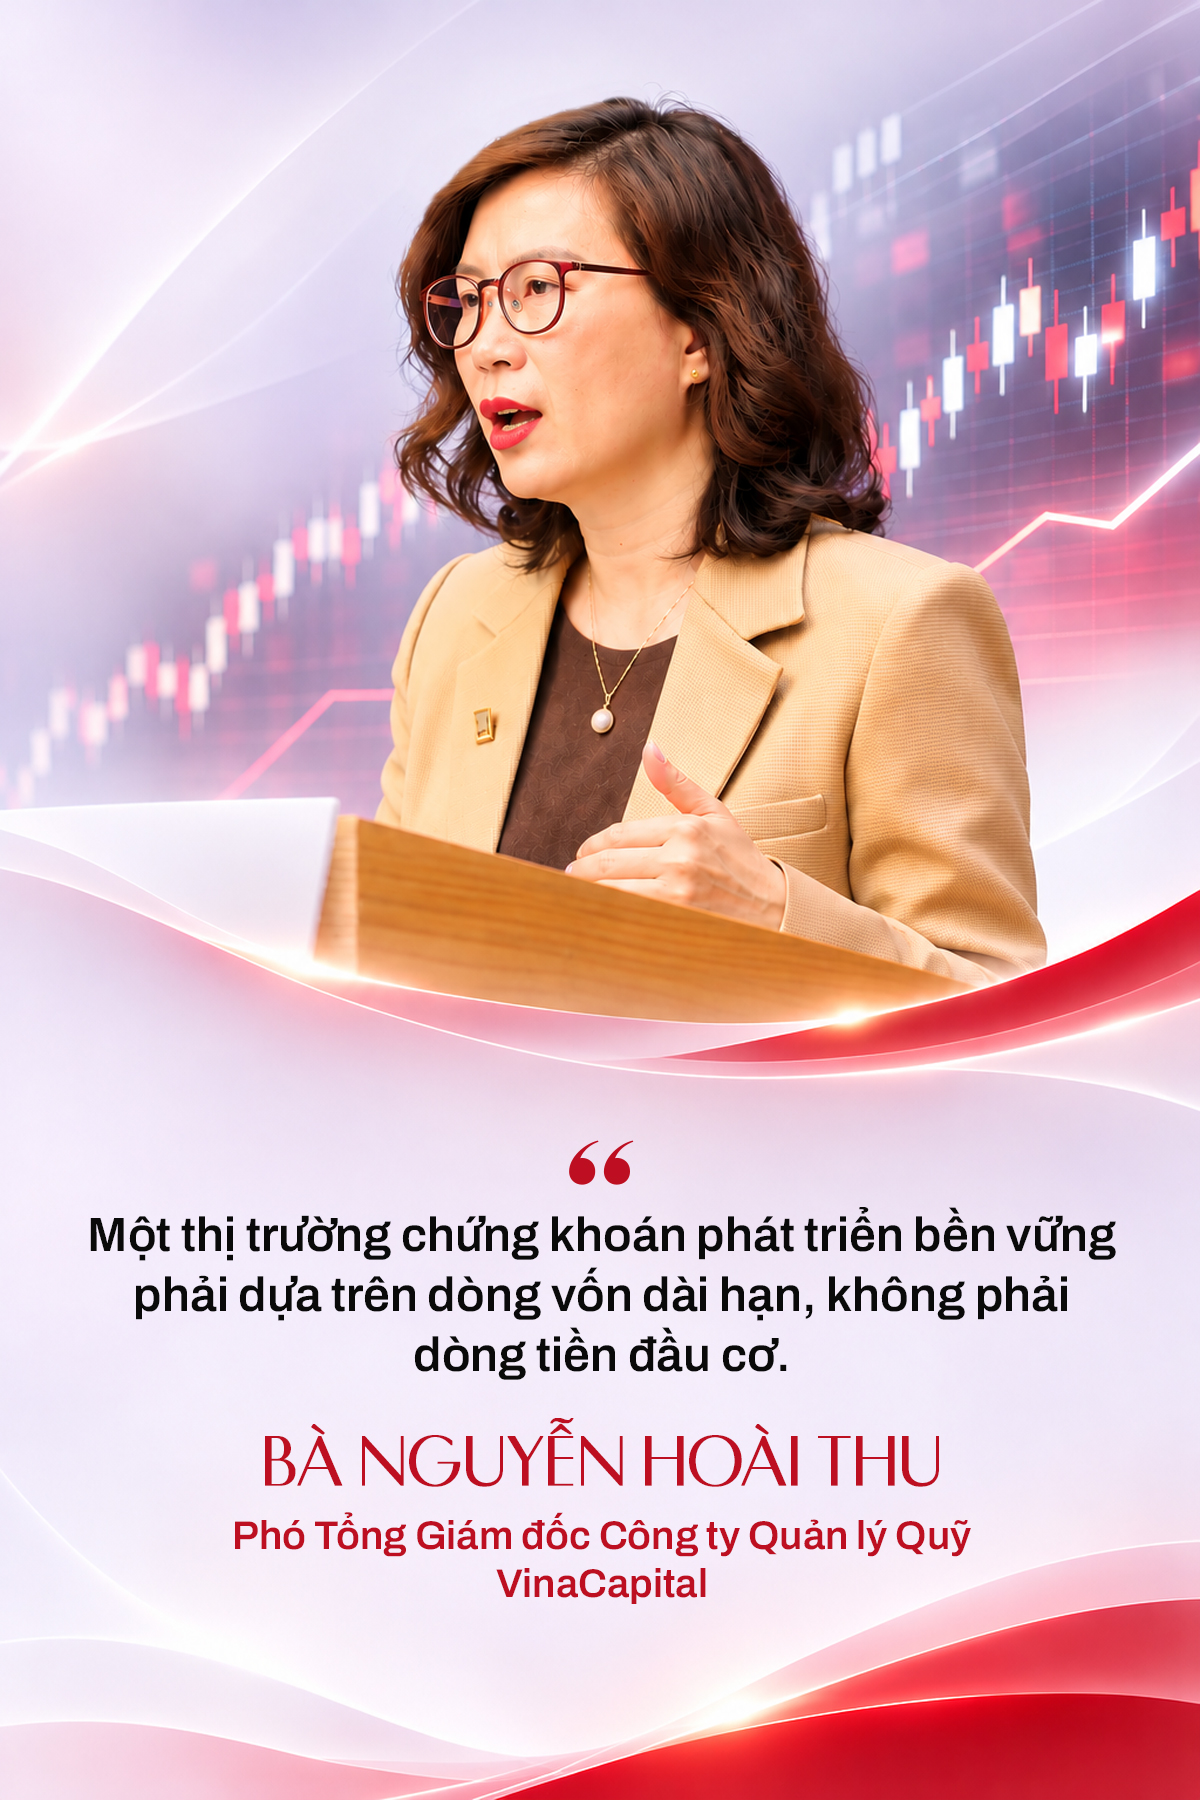
“Khi thị trường tăng nóng, chúng ta rất dễ bị cuốn theo tâm lý đám đông và bỏ qua yếu tố nền tảng. Một thị trường chứng khoán phát triển bền vững phải dựa trên dòng vốn dài hạn chứ không phải dòng tiền đầu cơ”, bà Thu nhìn nhận.
Những biến động ấy cho thấy sự trưởng thành của thị trường không chỉ đến từ những giai đoạn thăng hoa, mà còn được định hình qua khả năng thích ứng và những bài học sau mỗi lần điều chỉnh.
Dẫu vậy, khoảng cách giữa chứng khoán Việt Nam và các thị trường phát triển trong khu vực vẫn còn đáng kể. Cơ cấu vốn hóa tập trung lớn vào lĩnh vực tài chính và bất động sản, trong khi công nghệ, y tế, năng lượng và các ngành kinh tế mới vẫn chiếm tỷ trọng tương đối khiêm tốn. Chất lượng quản trị doanh nghiệp chưa đồng đều, còn dòng tiền giao dịch ngắn hạn vẫn có ảnh hưởng lớn đến diễn biến thị trường.
Sau ba thập kỷ xây dựng nền móng, yêu cầu đặt ra với thị trường chứng khoán Việt Nam không còn dừng ở việc gia tăng số lượng doanh nghiệp hay nhà đầu tư. Quan trọng hơn là phát triển đủ chiều sâu để thực sự trở thành kênh huy động và phân bổ vốn trung, dài hạn hiệu quả cho nền kinh tế.
Dù thị trường chứng khoán Việt Nam đã đạt quy mô vốn hóa gần 10 triệu tỷ đồng, thế nhưng, đằng sau sự lớn mạnh ấy vẫn tồn tại một nghịch lý: “Nền kinh tế ngày càng cần nhiều vốn dài hạn, trong khi gánh nặng cung ứng vốn vẫn chủ yếu đặt lên vai hệ thống ngân hàng”.
Theo số liệu VinaCapital tổng hợp, tỷ lệ tín dụng/GDP của Việt Nam cuối năm 2025 đã lên tới khoảng 144%. Trong khi đó, quy mô thị trường trái phiếu doanh nghiệp mới tương đương khoảng 9% GDP, còn hoạt động huy động vốn lớn qua thị trường cổ phiếu chưa thực sự sôi động.
Điều đáng nói là nguồn vốn ngân hàng chủ yếu đến từ tiền gửi ngắn hạn, trong khi nhu cầu đầu tư vào hạ tầng, năng lượng hay công nghiệp thường kéo dài nhiều năm.
“Ngân hàng hiện đang đảm nhiệm nhiều chức năng mà ở các nền kinh tế phát triển thường được chia sẻ với thị trường vốn”, bà Thu nhận định.
Áp lực này sẽ càng lớn trong giai đoạn tới. VinaCapital ước tính nhu cầu vốn đầu tư toàn xã hội giai đoạn 2026–2030 khoảng 38,5 triệu tỷ đồng, gấp 2,2 lần giai đoạn 2021–2025.
Con số này đặt ra bài toán không chỉ về lượng vốn cần huy động, mà còn về cách phân bổ nguồn lực cho nền kinh tế. Theo chuyên gia VinaCapital, Việt Nam cần đẩy nhanh phát triển thị trường vốn để chia sẻ vai trò cung cấp vốn trung và dài hạn với hệ thống ngân hàng, tạo ra cấu trúc tài chính cân bằng hơn.
Tuy nhiên, để thu hút được dòng vốn lớn, thị trường trước hết phải có những cơ hội đầu tư đủ hấp dẫn. Và đây lại là một điểm nghẽn khác.
Dù số lượng doanh nghiệp niêm yết đã tăng mạnh, nguồn cung cổ phiếu chất lượng vẫn chưa theo kịp nhu cầu phát triển. Cơ cấu ngành chưa phản ánh đầy đủ sự đa dạng của nền kinh tế, trong khi hoạt động IPO từng trải qua một giai đoạn trầm lắng kéo dài.
Năm 2018, tổng giá trị IPO tại Việt Nam đạt khoảng 2,6 tỷ USD. Nhưng những năm sau đó, quy mô huy động sụt giảm mạnh, có năm chỉ đạt vài chục triệu USD, thậm chí chưa đến 10 triệu USD. Phải đến năm 2025, thị trường IPO mới bắt đầu khởi sắc trở lại, với những thương vụ quy mô hàng trăm triệu USD trong lĩnh vực chứng khoán, hàng tiêu dùng và hạ tầng.
Để duy trì đà phục hồi, đại diện VinaCapital chia sẻ rằng Việt Nam cần đơn giản hóa thủ tục IPO, niêm yết, củng cố quá trình chuẩn bị của doanh nghiệp trước khi lên sàn, khôi phục tiến trình cổ phần hóa doanh nghiệp nhà nước và tăng cường sự tham gia của các nhà đầu tư tổ chức chiến lược.
Song, nhiều IPO hơn chưa hẳn đã đồng nghĩa với một thị trường tốt hơn. “Điều quan trọng là chúng ta không chỉ cần nhiều IPO hơn, mà cần những IPO có chất lượng, đến với thị trường ở mức định giá đủ hấp dẫn với nhà đầu tư”, bà Thu nhấn mạnh.
Thị trường cần thêm những doanh nghiệp có quy mô, quản trị tốt, minh bạch và đại diện cho các động lực tăng trưởng mới của nền kinh tế. Bởi ngay cả khi có thêm nhiều doanh nghiệp lớn lên sàn, dòng vốn dài hạn cũng không mặc nhiên tìm đến nếu chất lượng quản trị chưa đáp ứng kỳ vọng của các nhà đầu tư chuyên nghiệp.
Theo Thẻ điểm Quản trị công ty ASEAN (ACGS) năm 2024 được chuyên gia dẫn lại, điểm trung bình của doanh nghiệp niêm yết Việt Nam đạt 60,2/130, mức cao nhất từ trước đến nay nhưng vẫn thấp nhất trong sáu quốc gia được đánh giá. Trong khi đó, Thái Lan, Malaysia và Singapore đạt khoảng 98–104 điểm.
Bà Thu đánh giá doanh nghiệp Việt Nam đã tiến bộ về công bố thông tin, vai trò của hội đồng quản trị và kiểm soát rủi ro. Tuy nhiên, việc giám sát giao dịch với bên liên quan, cấu trúc sở hữu và sự tách bạch giữa chủ sở hữu với quản trị chuyên nghiệp vẫn cần tiếp tục cải thiện. Cùng với đó là việc áp dụng chuẩn mực báo cáo tài chính quốc tế (IFRS), nâng cao tiêu chuẩn ESG và bảo vệ quyền lợi cổ đông thiểu số.
Thách thức của thị trường vốn Việt Nam không chỉ nằm ở việc huy động được bao nhiêu tiền, mà còn ở khả năng đưa nguồn lực ấy đến những doanh nghiệp có năng lực tạo ra giá trị dài hạn. Và để dòng vốn thực sự ở lại đủ lâu, thị trường còn cần một lực lượng nhà đầu tư tổ chức đủ lớn, đủ chuyên nghiệp để đồng hành cùng sự phát triển của nền kinh tế.
Hơn 14 triệu tài khoản chứng khoán là dấu mốc cho thấy đầu tư ngày càng phổ biến tại Việt Nam. Tuy nhiên, nhà đầu tư cá nhân vẫn chiếm khoảng 85% tổng giá trị giao dịch hằng ngày, trong khi các định chế đầu tư chuyên nghiệp chưa có vai trò tương xứng với quy mô thị trường.
Khoảng cách với các nước trong khu vực cho thấy dư địa còn rất lớn. Theo số liệu VinaCapital tổng hợp, tổng tài sản do các công ty quản lý quỹ tại Việt Nam quản lý mới tương đương khoảng 6% GDP, so với mức 55–60% tại Thái Lan và Malaysia. Riêng tài sản ròng của các quỹ đầu tư chứng khoán tại Việt Nam chưa tới 1% GDP.
Trên cơ sở so sánh này, bà Nguyễn Hoài Thu đưa ra một phép tính đáng chú ý: Nếu tỷ lệ tài sản quản lý trên GDP của Việt Nam tiệm cận Thái Lan và Malaysia, quy mô ngành quản lý quỹ có thể đạt khoảng 300 tỷ USD, gần gấp 10 lần hiện nay, ngay cả khi tính theo GDP hiện tại.
Từ quy mô còn khiêm tốn hiện nay đến tiềm năng 300 tỷ USD, ngành quản lý quỹ Việt Nam vẫn còn cả một hành trình dài để biến cơ hội thành hiện thực.
Để thu hẹp khoảng cách ấy, thách thức không chỉ là phát triển thêm sản phẩm, mà còn là thay đổi cách người Việt tiếp cận đầu tư.
Qua hơn hai thập kỷ hoạt động tại Việt Nam, VinaCapital ghi nhận một sự chuyển biến rõ ràng trong nhu cầu quản lý tài sản. Khi thu nhập và hiểu biết tài chính được cải thiện, ngày càng nhiều người tìm kiếm giải pháp đầu tư chuyên nghiệp thay vì chỉ gửi tiết kiệm hoặc tự mua bán cổ phiếu. Dẫu vậy, thói quen giao dịch trực tiếp và kỳ vọng lợi nhuận nhanh vẫn phổ biến, khiến quá trình chuyển dịch sang đầu tư qua quỹ chưa thể diễn ra nhanh chóng.
Để hình thành nguồn vốn dài hạn, bà Thu cho rằng cần phát triển đồng thời nhiều loại hình như quỹ hưu trí, quỹ mở, ETF, quỹ tín thác đầu tư bất động sản (REIT) và quỹ đầu tư hạ tầng. Trong đó, quỹ hưu trí có khả năng tạo nguồn vốn ổn định, nhưng quy mô quỹ hưu trí tự nguyện tại Việt Nam hiện còn rất nhỏ. Các cơ chế khuyến khích về thuế và điều kiện đầu tư phù hợp có thể góp phần thay đổi thực trạng này.
Với quỹ mở, điểm nghẽn nằm ở cả khả năng tiếp cận. Việc mở rộng phân phối qua ngân hàng, công ty chứng khoán và nền tảng số sẽ đưa các sản phẩm quản lý tài sản đến gần hơn với người dân. Song song, thông tin về hiệu suất, phí và danh mục quỹ cần được công bố thuận tiện, dễ so sánh để nhà đầu tư có cơ sở lựa chọn.
Những thay đổi đó cũng đặt ra yêu cầu cao hơn với chính các công ty quản lý quỹ. Am hiểu thị trường nội địa là lợi thế, nhưng muốn cạnh tranh và thu hút dòng vốn lớn, các tổ chức trong nước vẫn phải tiếp tục nâng chuẩn quản trị, quản lý rủi ro, công nghệ và chất lượng sản phẩm.
Sau cùng, điều quyết định không chỉ là nhà đầu tư có bao nhiêu lựa chọn, mà là họ có đủ tin tưởng để gắn bó với những lựa chọn ấy hay không.
“Nhưng để biến tiềm năng đó thành tăng trưởng thực tế, yếu tố xuyên suốt vẫn là niềm tin. Sản phẩm đầu tư phải minh bạch, dễ tiếp cận, phù hợp với nhu cầu thực tế và tạo được giá trị dài hạn cho nhà đầu tư”, bà Thu nhấn mạnh.
Khi dòng vốn dài hạn trở thành một phần lớn hơn của thị trường, chứng khoán Việt Nam không chỉ có thêm sức chống chịu trước những biến động ngắn hạn. Đó còn là nền tảng để thị trường bước vào cuộc cạnh tranh mới: Thu hút và giữ chân các nhà đầu tư quốc tế sau cột mốc nâng hạng.
Tháng 9/2026, thị trường chứng khoán Việt Nam ghi thêm một dấu mốc quan trọng khi chính thức được FTSE Russell nâng hạng lên nhóm thị trường mới nổi thứ cấp. Sau nhiều năm nỗ lực cải cách, thị trường đã tiến thêm một bước trên hành trình hội nhập với hệ thống tài chính toàn cầu.
Nhưng nếu việc nâng hạng là sự ghi nhận cho những thành quả đã đạt được, thì khả năng tận dụng cơ hội sau đó mới thực sự là phép thử đối với thị trường Việt Nam.
Bà Nguyễn Hoài Thu nhìn nhận, nâng hạng giúp chứng khoán Việt Nam xuất hiện trong danh mục theo dõi của nhiều nhà đầu tư quốc tế hơn trước đây. Các quỹ thụ động mô phỏng chỉ số FTSE sẽ phân bổ vốn theo tỷ trọng của Việt Nam trong bộ chỉ số. Tuy nhiên, câu chuyện với dòng vốn chủ động lại phức tạp hơn.
Không có gì bảo đảm rằng một thị trường vừa được nâng hạng sẽ lập tức đón nhận làn sóng vốn ngoại mạnh mẽ. Quyết định của các quỹ đầu tư chủ động còn phụ thuộc vào bối cảnh kinh tế toàn cầu, định giá cổ phiếu và sức hấp dẫn của Việt Nam so với những thị trường mới nổi khác.
Điều các nhà đầu tư quốc tế tìm kiếm không đơn thuần là một danh xưng mới, mà là những cơ hội đầu tư đủ sức thuyết phục. Đó phải là những doanh nghiệp có quy mô lớn, quản trị tốt, minh bạch, thanh khoản cao, còn dư địa sở hữu nước ngoài và hoạt động trong các lĩnh vực tạo ra giá trị gia tăng lớn.
“Nâng hạng mở ra cánh cửa, nhưng chất lượng thị trường mới quyết định bao nhiêu vốn thực sự đi qua cánh cửa đó”, bà Thu nhấn mạnh.
Nhận định ấy cũng cho thấy một bước chuyển trong hành trình phát triển của chứng khoán Việt Nam. Nếu trước đây, mục tiêu quan trọng là đáp ứng các điều kiện để được công nhận, thì giờ đây, thách thức lớn hơn là nâng cao năng lực cạnh tranh để dòng vốn quốc tế không chỉ tìm đến mà còn ở lại lâu dài.
Điều đó đòi hỏi những cải cách tiếp nối, từ triển khai mô hình đối tác bù trừ trung tâm (CCP), mở rộng khả năng tiếp cận cho nhà đầu tư nước ngoài đến nâng cấp hạ tầng giao dịch và tiếp tục cải thiện chuẩn mực quản trị doanh nghiệp. Xa hơn là mục tiêu đáp ứng các tiêu chí nâng hạng của MSCI.
Nhìn về năm 2030, bà Thu kỳ vọng Việt Nam sẽ có một thị trường chứng khoán sâu hơn, đa dạng hơn và chuyên nghiệp hơn. Không chỉ có thêm những doanh nghiệp niêm yết chất lượng, thị trường còn cần một lực lượng nhà đầu tư tổ chức trong nước đủ mạnh, hệ thống sản phẩm phong phú và dòng vốn quốc tế ngày càng hiện diện sâu rộng. Bà cũng bày tỏ tin tưởng chứng khoán Việt Nam sẽ được MSCI nâng hạng lên thị trường mới nổi.
Tuy nhiên, điều đáng chú ý là trong tầm nhìn ấy, mức điểm VN-Index hay lượng vốn ngoại chảy vào không phải những thước đo quan trọng nhất.
Với bà Thu, sự trưởng thành của thị trường phải được đo bằng khả năng huy động và phân bổ vốn dài hạn hiệu quả cho nền kinh tế. Đó cũng chính là đích đến xuyên suốt hành trình phát triển của thị trường chứng khoán Việt Nam, từ những ngày đầu xây dựng nền móng đến khi từng bước khẳng định vị thế trên bản đồ tài chính quốc tế.
“Mục tiêu cuối cùng là để Việt Nam không còn chỉ được coi là một cơ hội đầu tư mang tính thời điểm, mà trở thành một cấu phần thường trực trong chiến lược phân bổ vốn dài hạn tại châu Á”, bà Thu chia sẻ.
Sau ba thập kỷ kể từ ngày Ủy ban Chứng khoán Nhà nước được thành lập, thị trường chứng khoán Việt Nam đã đi một chặng đường dài từ những bước khởi đầu khiêm tốn. Và có lẽ, thành tựu lớn nhất của chặng đường tiếp theo sẽ không chỉ nằm ở những kỷ lục mới, mà ở việc thị trường thực sự trở thành điểm đến bền vững của dòng vốn, đóng góp ngày càng lớn cho sự phát triển của nền kinh tế.