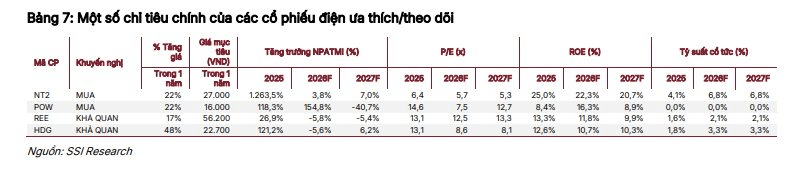
Theo báo cáo cập nhật ngành Điện ngày 2/10/2026, SSI Research đánh giá triển vọng ngành điện năm 2027 ở mức Trung lập. Trong nhóm cổ phiếu được phân tích, NT2 và POW là hai mã được SSI ưa thích, trong khi REE và HDG nằm trong nhóm theo dõi.
Bức tranh nhu cầu điện đang cho thấy tốc độ tăng trưởng đáng chú ý. Theo SSI Research, sản lượng điện toàn quốc trong 9 tháng đầu năm 2026 tăng 10% so với cùng kỳ, cao hơn đáng kể mức tăng 4% của 9 tháng năm 2025 và mức tăng 5% của cả năm 2025.
Một trong những yếu tố tác động rõ nét đến cơ cấu huy động nguồn điện là sự trở lại của hiện tượng El Niño từ quý II/2026. Điều kiện thời tiết bất lợi khiến khả năng huy động thủy điện bị hạn chế, qua đó buộc hệ thống phải tăng huy động từ các nguồn nhiệt điện.
Theo SSI Research, việc gia tăng huy động nhiệt điện trong bối cảnh thủy điện suy giảm cũng góp phần giúp giá thị trường điện toàn phần (FMP) phục hồi trong năm 2026, do giá đầu ra của các nhà máy nhiệt điện thường cao hơn so với thủy điện.
Bước sang năm 2027, SSI Research dự báo nhu cầu điện tiếp tục tăng 8-9% so với cùng kỳ, thấp hơn mức tăng 10-11% được ước tính cho năm 2026 nhưng vẫn ở mức cao. Đáng chú ý, điều kiện thời tiết không thuận lợi đối với thủy điện có thể còn kéo dài, khiến Việt Nam phải tiếp tục phụ thuộc nhiều hơn vào nhiệt điện và giá FMP có khả năng duy trì ở mức cao.
Về dài hạn, SSI Research đánh giá việc tiếp tục điều chỉnh tăng giá điện bán lẻ sẽ là một trong những yếu tố then chốt nhằm tạo dư địa cho đầu tư nguồn điện mới.
Trong khi đó, nhiệt điện than hiện chiếm khoảng 50% tổng sản lượng điện quốc gia, tiếp tục là nguồn điện nền đáng tin cậy trong bối cảnh nguồn cung khí tự nhiên trong nước dự kiến suy giảm về dài hạn, còn thủy điện phụ thuộc nhiều vào điều kiện thời tiết.
Tuy nhiên, SSI Research cho rằng sự phụ thuộc vào nhiệt điện than chỉ có thể giúp đảm bảo an ninh năng lượng trong ngắn hạn. Nhiệt điện than không còn là ưu tiên dài hạn trong Quy hoạch Điện quốc gia, trong khi triển vọng nguồn cung và giá than năm 2027 vẫn còn nhiều bất định trước những diễn biến phức tạp tại eo biển Hormuz.
Không chỉ nguồn phát, lưới truyền tải cũng đang là một điểm nghẽn đối với việc bảo đảm cung ứng điện. Các dự án lưới điện thường cần thời gian triển khai dài do công tác giải phóng mặt bằng. Trong ngắn hạn, để đảm bảo an ninh năng lượng năm 2027, EVN đề xuất ưu tiên các dự án tăng cường năng lực lưới điện khu vực miền Bắc và tạo điều kiện gia tăng nhập khẩu điện từ Trung Quốc.
Trong bối cảnh nguồn cung điện có nguy cơ chịu sức ép, SSI Research cho rằng nhiệt điện sẽ tiếp tục đóng vai trò quan trọng trong cơ cấu phát điện năm 2027, bất chấp giá than và khí/LNG có thể vẫn ở mức cao. Đây được xem là yếu tố hỗ trợ tích cực đối với NT2 và POW.
SSI Research hiện đưa ra khuyến nghị MUA đối với NT2, với giá mục tiêu 27.000 đồng/cổ phiếu, tương ứng mức tăng giá kỳ vọng 22% trong một năm. Với POW, SSI cũng đưa ra khuyến nghị MUA, giá mục tiêu 16.000 đồng/cổ phiếu, tương ứng mức tăng giá kỳ vọng 22%.
Đáng chú ý, định giá của hai doanh nghiệp nhiệt điện này đang thấp hơn mức bình quân lịch sử. EV/EBITDA dự phóng năm 2027 của NT2 và POW lần lượt ở mức 1,8 lần và 4,8 lần, thấp hơn đáng kể so với mức bình quân 5 năm tương ứng là 4,8 lần và 6,8 lần. SSI đồng thời lưu ý tăng trưởng lợi nhuận của hai doanh nghiệp trong giai đoạn 2026-2027 vẫn có thể đối mặt với nhiều thách thức.
Đối với nhóm cổ phiếu thủy điện và năng lượng tái tạo, REE và HDG được SSI Research xếp ở mức KHẢ QUAN, với giá mục tiêu lần lượt 56.200 đồng và 22.700 đồng/cổ phiếu. SSI Research cho rằng hai cổ phiếu này đáng theo dõi hơn nếu xuất hiện những tín hiệu tích cực về điều kiện thủy văn cũng như tiến độ phát triển các dự án năng lượng tái tạo mới.