"Núp bóng" thu tiền cọc trước 20-30%
Dự thảo Luật Kinh doanh Bất động sản sửa đổi đề xuất quy định giới hạn đặt cọc không quá 5% và chỉ cho phép thu khi đủ điều kiện kinh doanh; đồng thời cho phép thu lần đầu không quá 30%.
Tại phiên thảo luận ngày 30/10, vấn đề nhận được nhiều sự quan tâm của đại biểu Quốc hội, một số ý kiến cho rằng cần có cơ chế kiểm soát dòng tiền đặt cọc từ những khoản thu "núp bóng" nhằm hạn chế tình trạng chủ đầu tư huy động vốn khi dự án chưa đủ điều kiện, đẩy rủi ro về phía người mua.
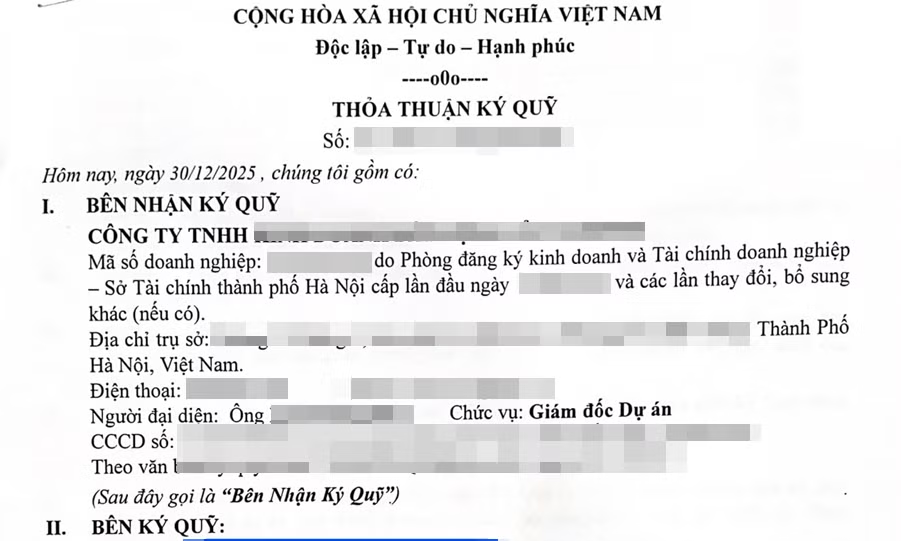
Chủ đầu tư thu tiền đặt cọc, huy động vốn dưới hình thức như “thỏa thuận ký quỹ”, “hợp đồng đăng ký đặt mua”, “booking giữ chỗ”...
Thực tế, trên thị trường bất động sản thời gian qua xuất hiện không ít trường hợp khách hàng xuống tiền mua nhà thông qua các hình thức như “thỏa thuận ký quỹ”, “hợp đồng đăng ký đặt mua”, “booking giữ chỗ”... Khi dự án không triển khai đúng tiến độ hoặc không đủ điều kiện ký hợp đồng mua bán như cam kết, người mua có nguy cơ không nhận được nhà, trong khi khoản tiền đã nộp có thể bị chiếm dụng kéo dài.
Khảo sát của phóng viên tại một số dự án đang được giới thiệu mở bán ở Hà Nội và Hưng Yên... cho thấy, tình trạng thu tiền đặt trước với tỷ lệ 20-30% giá trị căn hộ vẫn diễn ra dưới nhiều hình thức.
Trong vai khách hàng có nhu cầu mua căn hộ 2 phòng ngủ tại một dự án chung cư ở Hưng Yên, phóng viên được môi giới tên Huy giới thiệu dự án hiện đang thi công phần móng, dự kiến đến tháng 12 sẽ đủ điều kiện ký hợp đồng mua bán.
Theo môi giới này, nếu khách hàng có nhu cầu, có thể đăng ký mua căn hộ thông qua hình thức “thỏa thuận ký quỹ”, với số tiền phải nộp khoảng 1,2 tỷ đồng, tương đương 30% giá trị căn hộ 2 phòng ngủ. Môi giới cũng cho biết đã có nhiều khách hàng xuống tiền từ năm trước, thời điểm chủ đầu tư bắt đầu khởi công dự án.
Tương tự, tại một dự án chung cư ở khu vực Yên Sở (Hà Nội), dù công trình đang thi công phần hầm, các đơn vị môi giới đã giới thiệu sản phẩm và chào mời khách hàng tham gia booking, đặt chỗ...
Cần kiểm soát chặt dòng tiền thu từ người mua
Trao đổi với phóng viên Tiền Phong, luật sư Hoàng Hà (Đoàn Luật sư TP.HCM) cho rằng, điểm cần sửa luật lần này không chỉ là giới hạn số tiền đặt cọc mà phải kiểm soát được số phận pháp lý của khoản tiền sau khi chủ đầu tư nhận từ khách hàng.
Theo chuyên gia, cần kiểm soát cả những khoản thu mang tên "giữ chỗ", "đăng ký nguyện vọng" hoặc "phí ưu tiên" nhưng thực chất là tiền đặt cọc.
Theo luật sư Hà, luật hiện hành cũng quy định chủ đầu tư phải sử dụng tiền đã thu từ người mua đúng mục đích theo hợp đồng. Tuy nhiên, việc chuyển tiền qua tài khoản ngân hàng không đồng nghĩa với việc dòng tiền được ngân hàng kiểm soát về mục đích sử dụng. Pháp luật hiện hành chưa thiết lập cơ chế bắt buộc phong tỏa riêng khoản tiền đặt cọc, quy định cụ thể điều kiện giải ngân và giám sát độc lập đối với dòng tiền này.
“Đây là khoảng trống cần được nghiên cứu khắc phục. Tôi cho rằng luật sửa đổi cần yêu cầu tiền đặt cọc được chuyển vào tài khoản chuyên biệt có kiểm soát tại ngân hàng. Khoản tiền này chỉ được giải ngân khi đáp ứng các điều kiện pháp luật quy định”, luật sư Hà nói.
Đối với tiền thanh toán theo tiến độ, theo luật sư Hà cần có cơ chế giám sát để bảo đảm chủ đầu tư sử dụng phục vụ chính dự án, thay vì tùy ý điều chuyển sang dự án khác.
Đồng thời, phải quy định rõ trách nhiệm của ngân hàng, chủ đầu tư và cơ chế hoàn trả tiền khi giao dịch không thể tiếp tục do lỗi của chủ đầu tư. Cần kiểm soát cả những khoản thu mang tên "giữ chỗ", "đăng ký nguyện vọng" hoặc "phí ưu tiên" nhưng thực chất là tiền đặt cọc.
Cũng theo luật sư, đối với người mua nhà hình thành trong tương lai, trước khi ký đặt cọc cần kiểm tra quyết định chấp thuận dự án, giấy tờ về quyền sử dụng đất, giấy phép xây dựng nếu thuộc diện phải cấp, hồ sơ nghiệm thu phần móng đối với chung cư và văn bản của cơ quan có thẩm quyền xác nhận nhà ở đủ điều kiện được bán.
Ngoài ra, người mua cần kiểm tra tình trạng thế chấp dự án, thông tin ngân hàng bảo lãnh và tư cách pháp lý của bên nhận cọc.
“Theo quy định hiện hành, chủ đầu tư không được ủy quyền cho tổ chức, cá nhân khác ký hợp đồng đặt cọc nhà ở hình thành trong tương lai. Người mua cần nhớ rằng dự án được phê duyệt không có nghĩa là căn hộ đã đủ điều kiện được bán. Nếu chưa xác minh được điều kiện pháp lý, tốt nhất không nên đặt cọc, dù khoản tiền được yêu cầu rất nhỏ”, luật sư Hà khuyến cáo.
Trong khi đó, TS Trần Xuân Lượng, Viện trưởng Viện Nghiên cứu Kinh tế và Bất động sản Việt Nam (VIREED) nhấn mạnh sự cần thiết phải siết chặt quản lý hoạt động huy động vốn trên thị trường bất động sản.
Theo đó, cơ quan chức năng cần tăng cường kiểm tra, xử lý nghiêm các chủ đầu tư huy động vốn trái phép, chưa đủ điều kiện pháp lý nhưng vẫn “bán hàng”. Đồng thời, cần hoàn thiện khung pháp lý theo hướng bảo vệ người mua nhà, đặc biệt là các chế tài buộc chủ đầu tư phải chịu trách nhiệm tài chính tương xứng nếu vi phạm tiến độ...