Tuần giao dịch từ 14-18/9/2026 đang được giới đầu tư định vị là một trong những giai đoạn bản lề đáng chú ý nhất của thị trường chứng khoán Việt Nam trong năm nay. Sự chú ý đổ dồn vào phiên giao dịch cuối tuần (18/9) là thời điểm hội tụ của hai sự kiện lớn: đợt giải ngân đầu tiên của các quỹ mô phỏng chỉ số toàn cầu FTSE (trước khi có hiệu lực vào 21/9) và kỳ tái cơ cấu danh mục định kỳ của các cá mập ETF ngoại như Xtrackers, VanEck, Fubon hay CSOP.
Theo ước tính từ SSI Research, sức mạnh của dòng vốn ngoại trong tuần này là không thể xem nhẹ. Tính chung các luồng giao dịch đan xen, tổng giá trị mua vào của các quỹ ETF trong đợt cơ cấu này có thể lên tới 450 triệu USD, trong khi chiều bán ra ở mức 204 triệu USD. Như vậy, thị trường dự kiến sẽ đón nhận một lực cầu mua ròng khoảng 246 triệu USD. Trong đó, riêng đợt giải ngân thứ nhất theo lộ trình nâng hạng lên thị trường mới nổi thứ cấp của Tổ chức FTSE đã đóng góp khoảng 240,49 triệu USD, tập trung rải ngân vào 27 mã cổ phiếu Việt Nam.
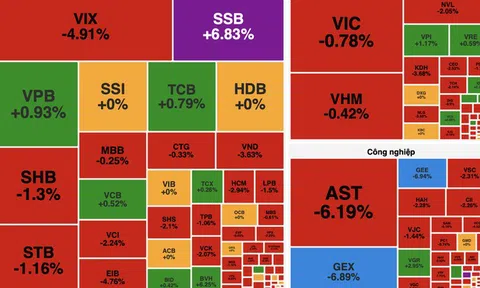
Về mặt giá trị tuyệt đối, nhóm cổ phiếu vốn hóa lớn (blue-chips) dĩ nhiên là những cái tên được chọn mặt gửi vàng nhiều nhất. VPB dẫn đầu danh sách hút tiền với quy mô mua dự kiến lên tới 33 triệu USD. Theo sát phía sau là VHM (31 triệu USD), MCH (22 triệu USD), FPT (21,5 triệu USD), MSN (21 triệu USD) và HPG (19 triệu USD). Nhóm VNM, VIX, VPL và ACB cũng sẽ đón nhận dòng vốn dao động từ 14-17 triệu USD mỗi mã.
Tuy nhiên, dưới góc nhìn của một nhà đầu tư sành sỏi, giá trị tuyệt đối chưa phải là bức tranh toàn cảnh để đánh giá mức độ biến động giá. Yếu tố cốt lõi nằm ở khả năng hấp thụ của cổ phiếu, hay nói cách khác là tỷ lệ giữa lượng mua dự kiến và thanh khoản bình quân phiên.
Nếu xét theo lăng kính này, MCH mới là cổ phiếu chịu "sức ép" mua lớn nhất khi khối lượng giải ngân tương đương tới 10,51 ngày giao dịch bình thường của mã này. Tiếp đó là SSB (7,3 ngày) và VPL (5,9 ngày). Áp lực cầu đột biến tại các mã có thanh khoản vừa phải này hứa hẹn sẽ tạo ra những nhịp đẩy giá rất mạnh. Ngược lại, dù VPB hay VHM nhận lượng tiền khổng lồ, nhưng với nền tảng thanh khoản dồi dào, các mã này có thể hấp thụ dòng vốn ngoại một cách êm ái hơn mà không gây sốc về giá.
Bức tranh tái cơ cấu không chỉ có màu hồng. Ở chiều bán, sự chú ý đang đổ dồn vào ông lớn VIC. Cổ phiếu này đang rơi vào một vùng xoáy giao dịch khá đặc biệt; vừa nhận được lực mua từ các quỹ của Vanguard mô phỏng FTSE GEIS, nhưng lại bị "xả" mạnh bởi Xtrackers ETF khi quỹ này dự kiến giảm tỷ trọng VIC từ mức 31,6% xuống chỉ còn 15%.
Kết quả của cuộc giằng co vô tiền khoáng hậu này là VIC dự kiến sẽ bị bán ròng khoảng 28 triệu USD. Tác động cuối cùng lên thị giá VIC sẽ phụ thuộc hoàn toàn vào bên nào ra tay dứt khoát hơn trong phiên cơ cấu. Bên cạnh VIC, một số mã cũng chịu áp lực bán ròng đáng kể gồm STB (9 triệu USD), SHB (4 triệu USD), KBC và KDH (cùng 3 triệu USD). Xét về áp lực thanh khoản, KBC sẽ chịu tác động rõ nét nhất ở chiều bán (tương đương 2,53 ngày giao dịch), theo sau là NKG (1,44 ngày).
Biến động trong tuần 14-18/9 dù lớn, nhưng thực chất mới chỉ là chương mở đầu cho một cuốn biên niên sử mới của chứng khoán Việt Nam. Nhìn về lộ trình tổng thể dài hạn từ tháng 9/2026 đến tháng 9/2027, quá trình nâng hạng trong FTSE Emerging All Cap Index sẽ được chia làm 4 giai đoạn: 10% (T9/2026), 20% (T3/2027), 35% (T6/2027) và 35% (T9/2027).
Theo kịch bản cơ sở do SSI Research phác thảo, nếu tỷ trọng của Việt Nam duy trì quanh 0,51%, tổng dòng vốn giải ngân từ 6 quỹ Vanguard lớn sẽ đạt khoảng 2,405 tỷ USD. Đáng kỳ vọng hơn, ở kịch bản tích cực khi tỷ trọng được nâng dần lên 0,95%, con số này có thể phình to lên mức 4,453 tỷ USD chảy vào thị trường nội địa.
Lời khuyên cho giới đầu tư trong tuần lễ bản lề này là sự tĩnh tâm quan sát. Thay vì mải mê đua lệnh chạy theo những con số mua/bán tuyệt đối, hãy soi chiếu cẩn thận quy mô giao dịch của ETF so với thanh khoản bình quân của chính cổ phiếu mục tiêu. Đó mới là chiếc chìa khóa vàng để quản trị rủi ro và chớp lấy cơ hội trong những phiên giao dịch "rung giật" lịch sử sắp tới.