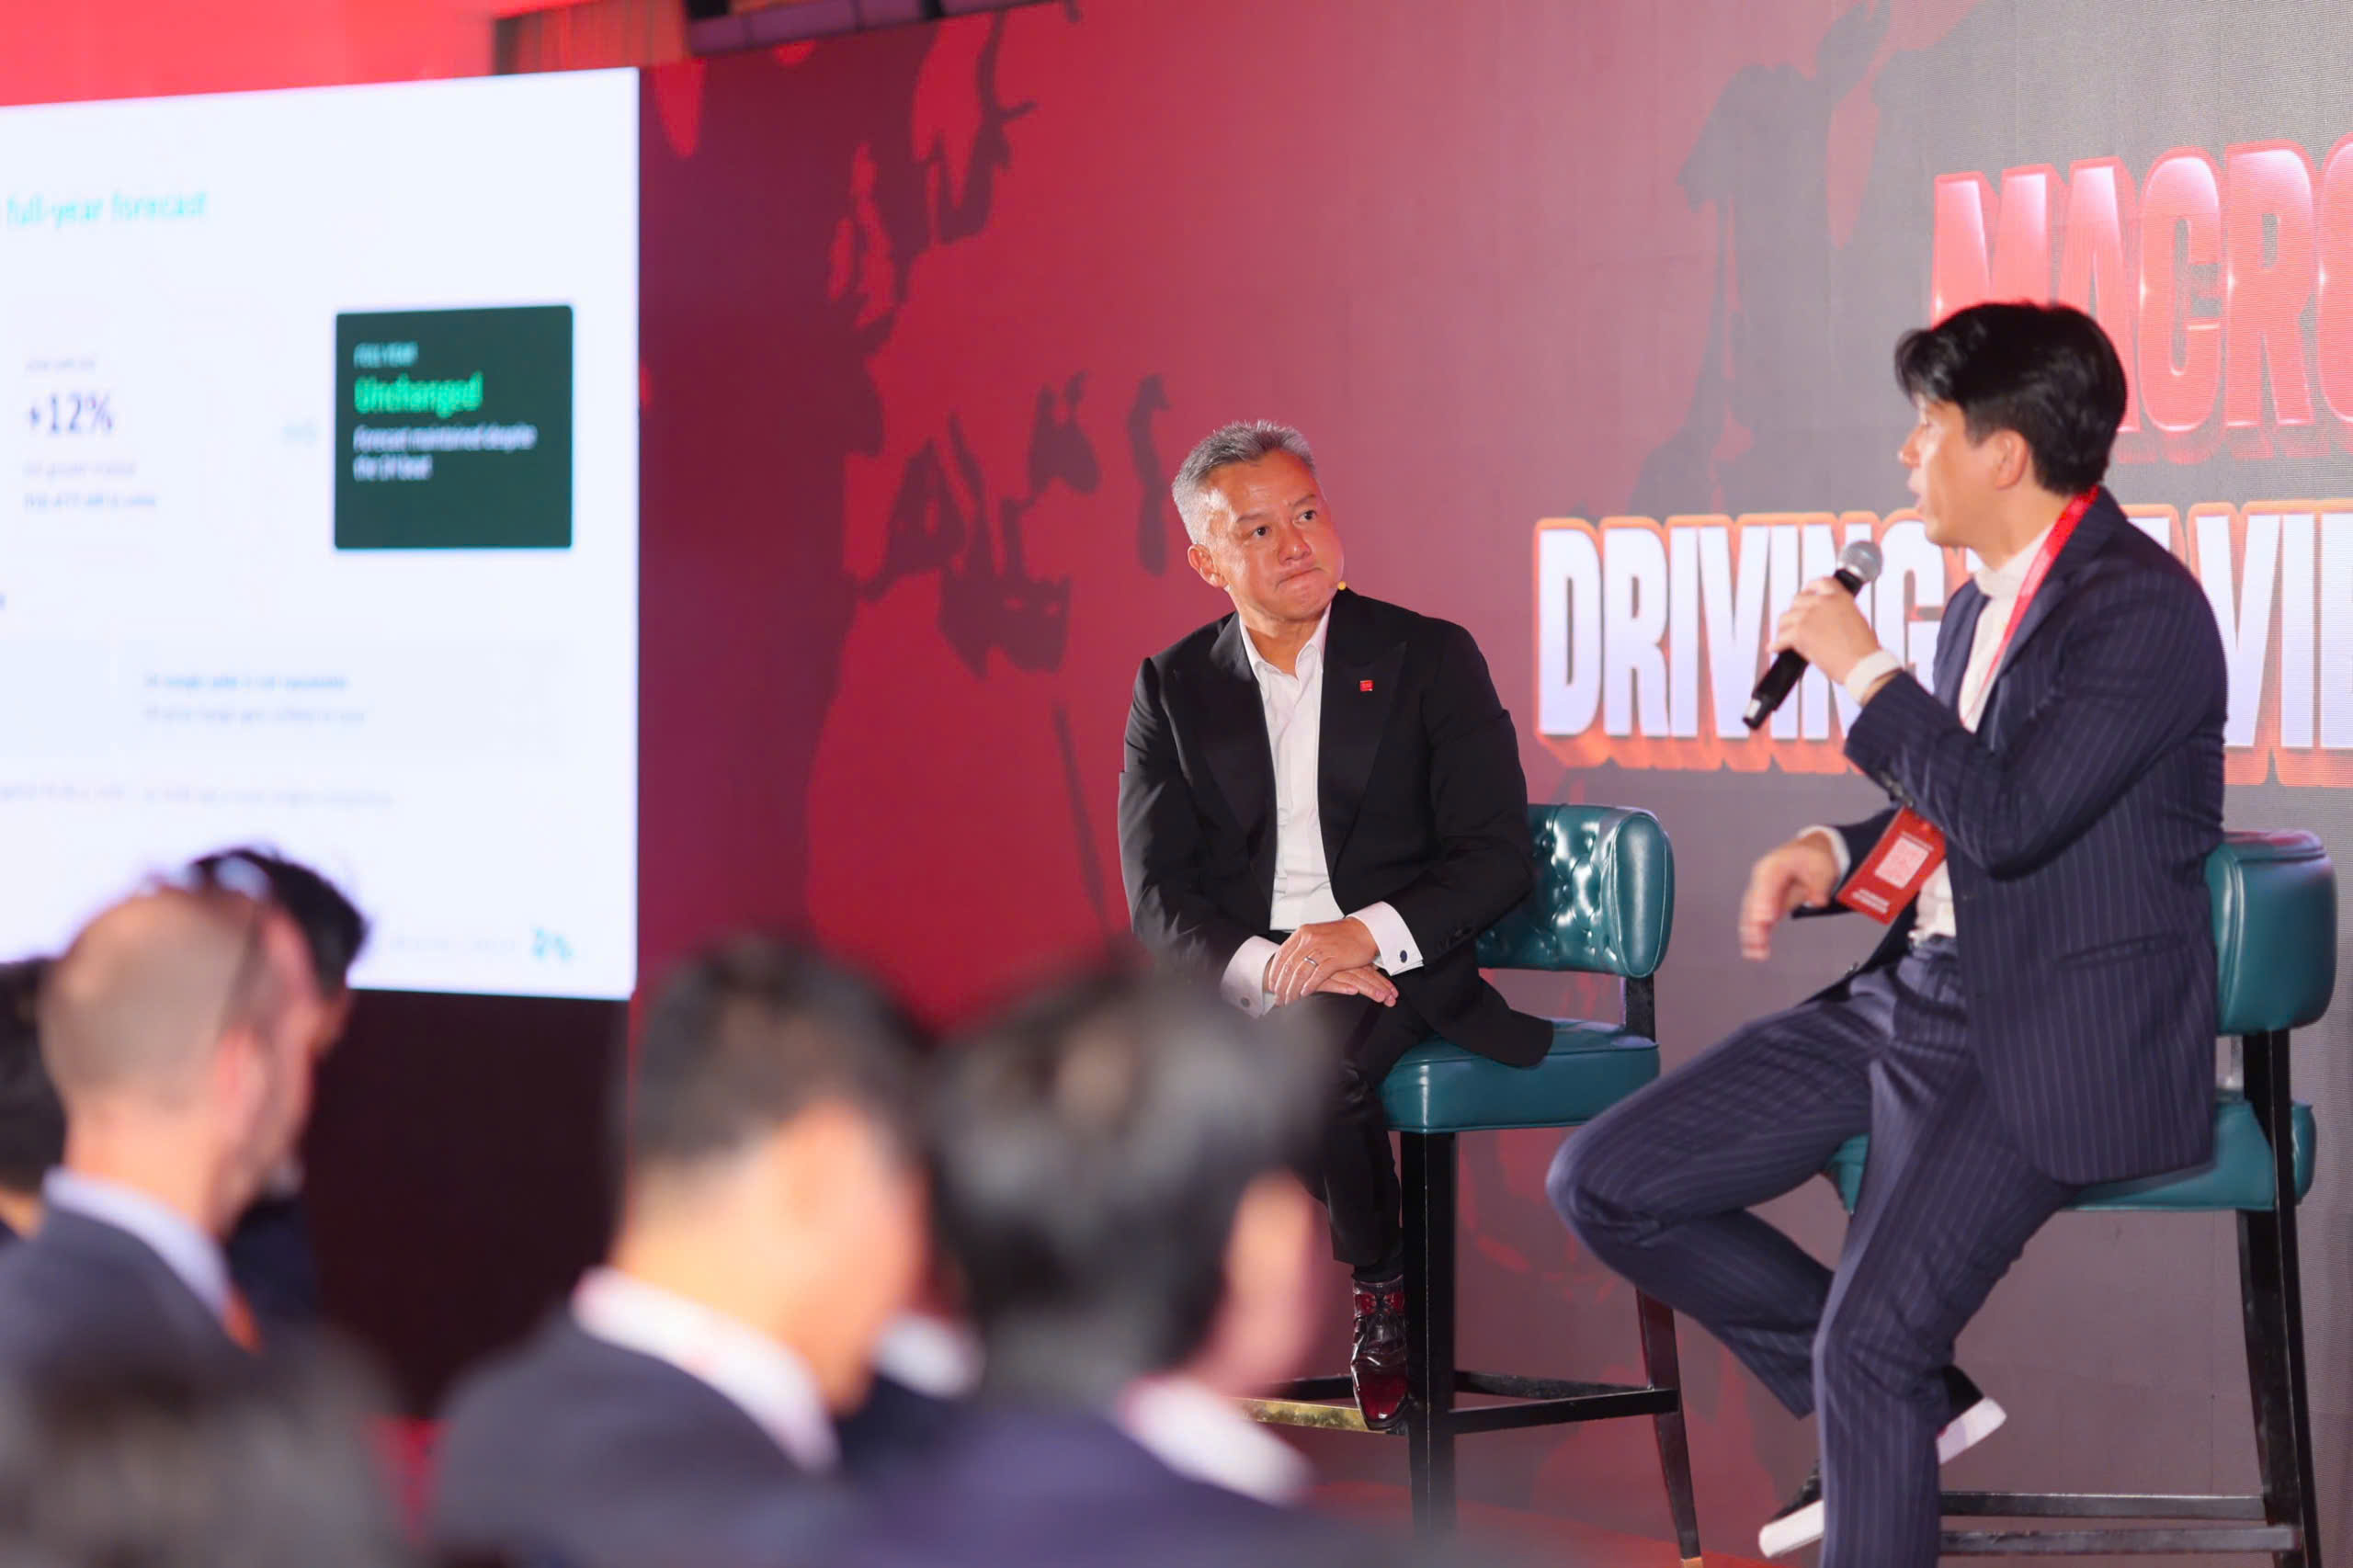
Tại phiên trao đổi với ông Thomas Nguyen, Giám đốc Khối Thị trường Toàn cầu SSI, trong khuôn khổ sự kiện "Viet Nam Becoming" ngày 18/9, ông Lê Anh Tuấn, CEO Dragon Capital, dành nhiều thời gian phân tích sự thay đổi trong cơ cấu nhà đầu tư, ngành quản lý tài sản và triển vọng dòng vốn vào thị trường chứng khoán Việt Nam.
Một trong những vấn đề được đề cập là tỷ trọng nhà đầu tư tổ chức tại Việt Nam hiện vẫn thấp hơn đáng kể so với nhà đầu tư cá nhân. Cơ cấu hiện nay vào khoảng 25-30% nhà đầu tư tổ chức và 70-75% nhà đầu tư cá nhân.
Ông Lê Anh Tuấn cho rằng xu hướng này sẽ thay đổi khi mức độ tích lũy tài sản của người Việt Nam tăng lên và nhu cầu sử dụng các tổ chức quản lý tài sản chuyên nghiệp ngày càng lớn.
Ông dẫn chứng, trước đây các cá nhân giàu có tại Việt Nam thường ít có xu hướng giao tài sản cho các công ty quản lý chuyên nghiệp. Tuy nhiên, điều này đang thay đổi khá nhanh.
"Trước đây tôi không quản lý tiền, tài sản của những người giàu tại Việt Nam. Nhưng trong hai năm qua, tôi đã có 16 hợp đồng với các gia đình giàu có để quản lý tài sản cho họ", CEO Dragon Capital chia sẻ. Ngay với nhóm nhà đầu tư cá nhân, ông cho biết Dragon Capital hiện ghi nhận khoảng 500.000 USD mỗi ngày từ nhóm khách hàng này chảy vào các sản phẩm đầu tư.
"2-2,5 tỷ USD vào thị trường không quan trọng bằng hạ tầng"
Khi được hỏi liệu Việt Nam có thể đón thêm vài tỷ USD sau nâng hạng hay không, CEO Dragon Capital cho rằng không nên chỉ tập trung vào con số dòng vốn ngay lập tức.
"Tiền vào, tiền ra là vòng đời của dòng tiền. 2-2,5 tỷ USD hay bao nhiêu đi vào thị trường, với tôi điều quan trọng hơn là hạ tầng, trong đó có cơ chế CCP", ông Tuấn nói.
Theo vị CEO, khi hạ tầng thị trường được hoàn thiện, đặc biệt là cơ chế đối tác bù trừ trung tâm (Central Counterparty - CCP), các công ty quản lý tài sản mới có điều kiện phát triển thêm sản phẩm cho khách hàng, từ danh mục đầu tư đến các sản phẩm cấu trúc.
Khi đó, tác động của nâng hạng sẽ không đơn thuần nằm ở câu chuyện "bao nhiêu tiền được rót vào thị trường", mà còn mở rộng khả năng cung cấp sản phẩm, thu hút thêm nhiều nhóm nhà đầu tư và hình thành dòng vốn bền vững hơn.
Ông Tuấn cũng lưu ý rằng thị trường vốn vẫn phải cạnh tranh với các kênh đầu tư khác, đặc biệt là tiền gửi ngân hàng. Theo CEO Dragon Capital, ngay cả khi mức độ quan tâm tới chứng khoán gia tăng, nhà đầu tư vẫn sẽ cân nhắc giữa tỷ suất sinh lời kỳ vọng và lãi suất tiền gửi. "Nếu tiền gửi vẫn ở mức 9,5% thì liệu chúng tôi có thể cạnh tranh được hay không?", ông đặt vấn đề.
Vì vậy, diễn biến lãi suất trong thời gian tới sẽ là một biến số đáng chú ý đối với dòng tiền. Theo ông Tuấn, nếu mặt bằng lãi suất có thể trở về khoảng 6-6,5%, sức hấp dẫn tương đối của các sản phẩm đầu tư trên thị trường vốn sẽ được cải thiện đáng kể.
Muốn tăng tỷ trọng nhà đầu tư tổ chức, quỹ hưu trí là một mắt xích quan trọng
Theo CEO Dragon Capital, một trong những nguyên nhân tạo nên sự khác biệt giữa Việt Nam với một số thị trường khác như Ấn Độ nằm ở sự phát triển của hệ thống quỹ hưu trí.
Ông nhận định Việt Nam đã có quy định liên quan tới quỹ hưu trí, song cơ chế vận hành và khả năng huy động dòng tiền đầu tư thông qua kênh này vẫn còn nhiều vấn đề cần tiếp tục hoàn thiện.
Đây cũng là một trong những yếu tố cần được giải quyết nếu Việt Nam muốn nâng tỷ trọng của nhà đầu tư tổ chức trên thị trường chứng khoán trong dài hạn.
Theo ông Tuấn, cùng với sự thay đổi về cơ cấu nhà đầu tư, hành vi đầu tư cũng sẽ thay đổi. Vấn đề đặt ra cho thị trường là làm sao xây dựng một cơ chế đủ thuận tiện, dễ tiếp cận để nhà đầu tư có thể hiểu và thích ứng.
Sự thay đổi này không chỉ diễn ra tại Việt Nam mà cũng từng xuất hiện ở nhiều thị trường lớn như Mỹ hay Trung Quốc.
CEO Dragon Capital cũng đề cập một thách thức khác của ngành quản lý tài sản là bài toán quy mô và chi phí. Theo ông, đây là lĩnh vực có chi phí vận hành lớn. Một công ty quản lý khoảng 100 triệu USD tài sản có thể vẫn chưa đạt hiệu quả kinh tế cần thiết, trong khi quy mô khoảng 500 triệu USD mới có khả năng tiến gần điểm hòa vốn.
Do đó, khi ngành quản lý tài sản Việt Nam phát triển, việc mở rộng quy mô không chỉ liên quan đến khả năng thu hút vốn, mà còn quyết định hiệu quả hoạt động của chính các công ty quản lý quỹ.