Sau hơn 7 tháng kể từ khi chiến sự Iran làm gián đoạn vận chuyển năng lượng qua eo biển Hormuz, dòng chảy khí tự nhiên hóa lỏng (LNG) từ Trung Đông vẫn chưa phục hồi đáng kể.
Trước khi xung đột, eo biển Hormuz là tuyến vận chuyển khoảng 20% nguồn cung LNG toàn cầu. Việc hoạt động hàng hải tại đây bị gián đoạn khiến thị trường đột ngột mất đi một lượng cung lớn, trong đó Qatar – nhà xuất khẩu LNG hàng đầu thế giới – gặp khó khăn nghiêm trọng trong việc đưa hàng hóa đến khách hàng.
Từ tháng 3, một số tàu chở LNG của Qatar và Các Tiểu vương quốc Arab Thống nhất (UAE) đã tìm cách đi qua eo biển này. Tuy nhiên, lưu lượng vận chuyển vẫn thấp hơn hơn 75% so với trước chiến tranh, chưa đủ để tạo ra thay đổi đáng kể đối với cán cân cung cầu toàn cầu.
Hệ quả, giá LNG giao ngay tại châu Á và giá khí đốt chuẩn tại châu Âu tăng mạnh, lên mức cao nhất kể từ năm 2023. Những khách hàng nhạy cảm với giá tại châu Á buộc phải cắt giảm nhu cầu, trong khi châu Âu phải cạnh tranh quyết liệt hơn để tìm nguồn cung thay thế.
Qatar khó khôi phục xuất khẩu LNG
Khác với dầu thô, LNG khó được vận chuyển theo những phương án thay thế khi tuyến hàng hải qua Hormuz bị gián đoạn. Việc chuyển tải LNG từ tàu này sang tàu khác không đơn giản, còn vận chuyển bằng đường ống đòi hỏi hệ thống hạ tầng và cơ sở tiếp nhận phù hợp.
Ông Saad Sherida Al-Kaabi, Bộ trưởng Năng lượng Qatar kiêm Chủ tịch và Giám đốc điều hành QatarEnergy, cho biết LNG không thể được xuất khẩu qua đường ống theo cách có thể nhanh chóng thay thế hoạt động vận chuyển bằng tàu. Muốn thực hiện phương án này, các nước sẽ phải đầu tư thêm hệ thống đường ống và cơ sở hóa lỏng tại những địa điểm tiếp nhận, làm phát sinh chi phí lớn và thiếu hiệu quả kinh tế.
Theo ông Al-Kaabi, Qatar có thể khôi phục hoạt động bình thường trong vòng vài tuần sau khi eo biển Hormuz mở cửa trở lại. Tuy nhiên, khả năng phục hồi nguồn cung còn chịu tác động từ thiệt hại tại cơ sở sản xuất.
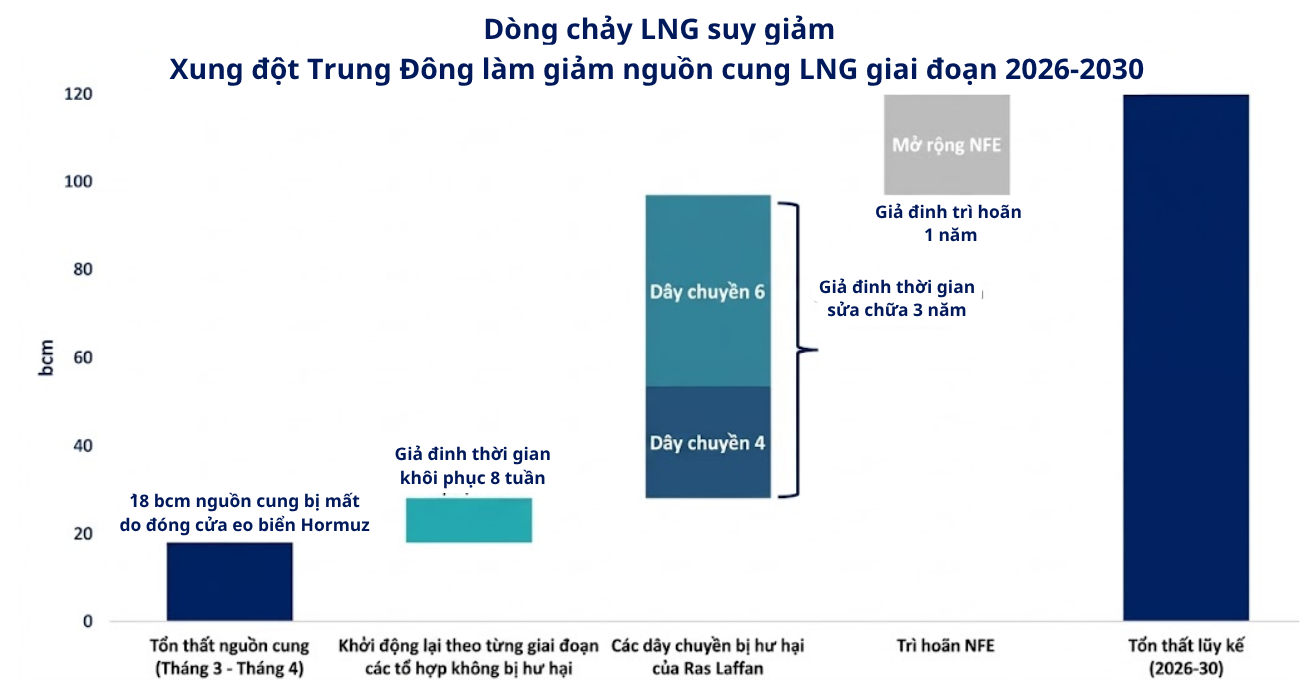
Các cuộc tấn công hồi tháng 3 đã làm hư hại hai dây chuyền hóa lỏng tại Ras Laffan, khu phức hợp LNG lớn nhất thế giới. Việc sửa chữa các dây chuyền này có thể mất tới 3 năm. Điều đó đồng nghĩa ngay cả khi tuyến hàng hải được khơi thông, năng lực xuất khẩu LNG của nước này vẫn có nguy cơ bị hạn chế trong thời gian dài.
QatarEnergy cũng đã gia hạn tình trạng bất khả kháng đối với các hợp đồng cung cấp LNG cho khách hàng tại châu Á và châu Âu đến hết tháng 11, trong bối cảnh hoạt động vận chuyển qua Hormuz tiếp tục gặp khó khăn.
Châu Âu chịu sức ép trước mùa đông
Tại châu Âu, lượng khí đốt dự trữ đang thấp hơn đáng kể so với cùng kỳ các năm trước. Theo số liệu được đề cập trong các báo cáo gần đây, các kho chứa khí đốt của khu vực chỉ đầy khoảng 73%, so với hơn 86% cùng kỳ năm ngoái và mức trung bình 5 năm.
Ủy ban châu Âu đánh giá hệ thống khí đốt hiện nay có khả năng chống chịu tốt hơn giai đoạn khủng hoảng năng lượng 2021-2022 nhờ đa dạng hóa nguồn cung, mở rộng năng lực nhập khẩu LNG và giảm nhu cầu tiêu thụ. Tuy vậy, mức dự trữ thấp vẫn khiến châu Âu đối mặt với rủi ro giá tăng cao khi nhu cầu sưởi ấm tăng lên vào mùa đông.
Chi phí năng lượng đắt đỏ không chỉ ảnh hưởng đến hóa đơn của các hộ gia đình mà còn làm tăng chi phí sản xuất của doanh nghiệp, gây thêm sức ép lên năng lực cạnh tranh của công nghiệp châu Âu so với Mỹ và Trung Quốc.
Trong khi đó, Nam Á cũng đang chịu tác động rõ rệt. Pakistan, Bangladesh và Ấn Độ, những thị trường phụ thuộc đáng kể vào LNG từ Qatar, phải giảm nhu cầu khi nguồn cung khan hiếm và giá tăng mạnh.
Theo phân tích mới nhất của Wood Mackenzie, trước chiến sự Iran, nhu cầu LNG tại Nam Á được dự báo tăng 2,7 triệu tấn, tương đương 7%, trong năm nay. Tuy nhiên, triển vọng hiện đã đảo chiều, với nhu cầu được dự báo giảm khoảng 6 triệu tấn; triển vọng tăng trưởng sau năm 2026 cũng bị hạ thấp đáng kể.