Trong báo cáo phân tích mới đây, Chứng khoán Vietcombank (VCBS) đưa ra nhận định "Khó để cạnh tranh" đối với FPT, khi sự phát triển mạnh mẽ của trí tuệ nhân tạo (AI) đang làm thay đổi lợi thế cạnh tranh và đặt ra nhiều thách thức cho ngành dịch vụ công nghệ thông tin.
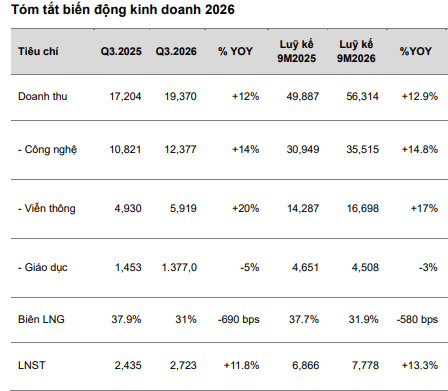
Nhận định thận trọng được đưa ra trong bối cảnh kết quả kinh doanh của FPT vẫn duy trì tăng trưởng. Riêng quý 3/2026, doanh thu thuần của tập đoàn đạt 13.754 tỷ đồng, tăng 12% so với cùng kỳ, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 2.723 tỷ đồng, tăng 11,8%. Lũy kế 9 tháng, doanh thu thuần đạt 40.119 tỷ đồng và lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 7.778 tỷ đồng, lần lượt tăng 12,9% và 13%.
Đằng sau nhận định "Khó để cạnh tranh" là những thách thức mà VCBS nhìn thấy trong mô hình kinh doanh của FPT. Theo công ty chứng khoán này, sự phát triển nhanh chóng của AI đang làm thay đổi lợi thế cạnh tranh của ngành gia công phần mềm, trong khi những động lực tăng trưởng từng giúp FPT duy trì tốc độ cao nhiều năm qua bắt đầu xuất hiện dấu hiệu chững lại.
AI đặt FPT trước áp lực cạnh tranh ngày càng lớn
Trong quý 3, doanh thu công nghệ nước ngoài đạt 9.636 tỷ đồng, chỉ tăng 8,2% so với cùng kỳ, giảm về mức tăng trưởng một chữ số sau thời gian dài duy trì đà tăng hai chữ số.
Đặc biệt, Nhật Bản, thị trường từng đóng vai trò động lực tăng trưởng chính với tốc độ trên 20% mỗi năm, chỉ ghi nhận doanh thu tăng 8% trong quý 3, đạt 4.270 tỷ đồng. VCBS cho rằng diễn biến này phản ánh sự thận trọng trong giải ngân ngân sách công nghệ thông tin của các doanh nghiệp Nhật Bản, nhất là đối với những hợp đồng gia công phần mềm truyền thống.
Tình hình tại các thị trường khác cũng có sự phân hóa. Doanh thu tại Mỹ tăng 8% trong quý 3, song tiếp tục chịu sức ép cạnh tranh về giá thầu từ các doanh nghiệp Ấn Độ như TCS, Infosys và Wipro. Khu vực châu Á – Thái Bình Dương (APAC) giảm 2%, trong khi châu Âu tăng 28% nhưng mới đóng góp khoảng 10% doanh thu công nghệ nước ngoài.
Theo VCBS, một trong những nguyên nhân cốt lõi khiến ngành gia công phần mềm đối mặt áp lực cạnh tranh lớn hơn là sự phát triển của AI tạo sinh. Công nghệ này cho phép một kỹ sư đảm nhiệm khối lượng công việc lớn hơn, trong khi nhu cầu dịch vụ không tăng tương ứng, khiến cạnh tranh về giá ngày càng gay gắt.
Các doanh nghiệp trong ngành cũng đang đẩy mạnh ứng dụng AI vào quy trình sản xuất phần mềm để giảm chi phí nhân công và hạ giá dịch vụ, qua đó thu hẹp dần lợi thế chi phí vốn là một trong những yếu tố cạnh tranh của FPT.
Dù giá trị hợp đồng ký mới trong 9 tháng vẫn tăng 23% lên 36.137 tỷ đồng, VCBS nhận định tốc độ chuyển hóa các hợp đồng thành doanh thu đang chậm lại. Trong bối cảnh đó, FPT được đánh giá khó duy trì biên lợi nhuận và tốc độ tăng trưởng cao như giai đoạn trước.
Không chỉ mảng công nghệ nước ngoài, hoạt động viễn thông của FPT cũng đang chịu sức ép về chi phí. Lũy kế 9 tháng, doanh thu mảng này đạt 16.699 tỷ đồng, tăng 17% nhờ mở rộng thuê bao băng thông rộng. Tuy nhiên, giá vốn tăng tới 29% do chi phí vật tư, thiết bị và điện năng leo thang, khiến biên lợi nhuận gộp thu hẹp khoảng 7 điểm phần trăm so với cùng kỳ.
Theo đó, lợi nhuận sau thuế mảng viễn thông chỉ tăng 14%, đạt 2.934 tỷ đồng. Dù vậy, VCBS đánh giá đây vẫn là lĩnh vực đóng góp lợi nhuận ổn định trong trung hạn nhờ nền tảng thuê bao tiếp tục mở rộng và dư địa tối ưu chi phí vận hành.
Một điểm đáng chú ý khác nằm ở mảng giáo dục, khi doanh thu tiếp tục tăng trưởng âm quý thứ tư liên tiếp. Riêng quý 3/2026, doanh thu lĩnh vực này đạt 1.377 tỷ đồng, giảm 5% so với cùng kỳ. Lũy kế 9 tháng, doanh thu đạt 4.508 tỷ đồng, giảm 3%.
VCBS cho rằng FPT Education đang đối mặt áp lực cạnh tranh ngày càng lớn khi các trường đại học công lập mở rộng ngành đào tạo, đẩy mạnh chương trình liên kết quốc tế và được nới cơ chế tự chủ tài chính. Cùng với đó, các cơ sở giáo dục tư nhân khác cũng tăng tốc tuyển sinh ở những ngành công nghệ vốn là thế mạnh truyền thống của FPT.
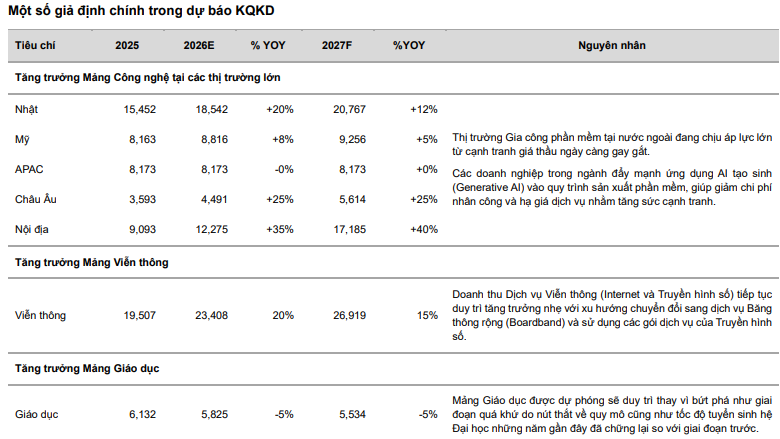
Những thay đổi này khiến triển vọng tăng trưởng của mảng giáo dục trở nên kém thuận lợi hơn. VCBS dự báo doanh thu lĩnh vực này giảm 5% trong năm 2026 xuống 5.825 tỷ đồng và tiếp tục giảm 5% trong năm 2027, còn 5.534 tỷ đồng.
Triển vọng tăng trưởng còn nhiều sức ép
Dẫu vậy, báo cáo cũng ghi nhận những tín hiệu tích cực trong chiến lược mở rộng hoạt động AI của FPT. Hai cụm AI Factory tại Việt Nam và Nhật Bản đã khai thác trên 90% công suất và bắt đầu có lãi từ quý 2/2026.
Bên cạnh đó, FPT tiếp tục mở rộng hợp tác với các tập đoàn công nghệ toàn cầu. Trong năm 2026, doanh nghiệp trở thành đối tác toàn cầu cấp Select của OpenAI, đối tác Service Delivery Partner của NVIDIA, đồng thời đạt danh hiệu Frontier Partner của Microsoft và hợp tác với Intel trong lĩnh vực nhà máy tự vận hành ứng dụng AI.
Về triển vọng những năm tới, VCBS dự báo hoạt động công nghệ của FPT tiếp tục phân hóa giữa các thị trường. Tại Nhật Bản, tăng trưởng doanh thu dự kiến đạt 20% trong năm 2026 nhưng chậm lại còn 12% vào năm 2027. Thị trường Mỹ được dự báo giảm tốc từ 8% xuống 5%, trong khi khu vực APAC gần như đi ngang trong cả hai năm.
Ngược lại, châu Âu được kỳ vọng duy trì mức tăng trưởng 25% mỗi năm, còn thị trường công nghệ trong nước có thể tăng 35% trong năm 2026 và 40% vào năm 2027.
Đối với mảng viễn thông, VCBS dự báo doanh thu tăng 20% trong năm 2026 và 15% vào năm 2027, trong khi giáo dục tiếp tục đối mặt áp lực suy giảm.
Như vậy, dù FPT vẫn duy trì tăng trưởng lợi nhuận và bước đầu ghi nhận hiệu quả từ các khoản đầu tư vào AI, VCBS cho rằng doanh nghiệp đang đối mặt thách thức lớn trong việc duy trì lợi thế cạnh tranh của mô hình gia công phần mềm truyền thống. Khả năng thích ứng với những thay đổi của ngành, cùng việc cải thiện hiệu quả kinh doanh tại các mảng hiện hữu, sẽ là những yếu tố quan trọng đối với triển vọng tăng trưởng của tập đoàn trong thời gian tới.