Năm 2025, Tổng công ty Phân bón và Hóa chất Dầu khí - CTCP (PVFCCo - Phú Mỹ, mã chứng khoán DPM) đã đóng góp 553 tỷ đồng vào ngân sách nhà nước, theo dữ liệu VNTAX 200, tăng mạnh so với mức 258 tỷ đồng của năm 2024.
Khoản đóng góp ngân sách tăng mạnh đến từ kết quả kinh doanh cải thiện rõ rệt trong năm 2025. Theo số liệu công bố trong Báo cáo tài chính của doanh nghiệp, doanh thu hợp nhất đạt 17.075 tỷ đồng, tăng 23% so với năm trước. Lợi nhuận trước thuế đạt 1.353 tỷ đồng, hơn gấp đôi năm 2024.
Với một doanh nghiệp sản xuất, nguồn thu ngân sách trước hết được tạo ra từ hiệu quả hoạt động của các nhà máy hiện hữu, sản phẩm có thị trường và khả năng duy trì lợi nhuận. Nhưng nền tảng ấy cũng đặt doanh nghiệp trước một câu hỏi mới.
Nhà máy Đạm Phú Mỹ bắt đầu sản xuất thương mại từ năm 2004. Sau hơn 20 năm, thị trường đã khác rất nhiều. Những cú sốc về chuỗi cung ứng, xung đột chính trị và thương mại có thể nhanh chóng đẩy giá nguyên liệu lên cao hoặc kéo giá sản phẩm đi xuống. Trong khi đó, yêu cầu về sử dụng năng lượng và phát thải carbon ngày càng chặt chẽ.
Hiện PVFCCo – Phú Mỹ vận hành 02 nhà máy sản xuất phân bón là NM Đạm Phú Mỹ (công suất thiết kế 800kt/năm từ 2004 và Nhà máy NPK Phú Mỹ công suất thiết kế 250kt/năm từ năm 2018) và một số xưởng/co sở sản xuất hóa chất (NH3, UFC85, CO2, hóa chất dầu khí…); đồng thời đang có kế hoạch tiếp trục mở rộng lĩnh vực hoạt động trong cả mảng hóa chất và phân bón theo chiến lược phát triển trung và dài hạn.
Do đó, lĩnh vực hoạt động của PVFCCo – Phú Mỹ trong khoảng 10 năm trở lại đây có sự biến chuyển mới. Trước đó, Tổng công ty hoạt động chủ yếu trong lĩnh vực phân bón Urea nên trọng tâm quản trị là tối ưu hóa hiệu quả hoạt động của một chuỗi giá trị đã tương đối hoàn chỉnh – từ sản xuất, cung ứng nguyên liệu tới phân phối sản phẩm.
Trong giai đoạn gần đây, Tổng công ty đang mở rộng sang các lĩnh vực phân bón phức hợp, hóa chất mới – là chuỗi giá trị có hàm lượng công nghệ cao hơn, do đó tư duy quản trị cũng phải thay đổi từ "quản trị một ngành" sang "quản trị danh mục kinh doanh". Điều đó đòi hỏi việc đánh giá hiệu quả hoạt động không còn dựa trên các dự án riêng lẻ mà cần xem xét sự liên kết giữa các lĩnh vực, khả năng tạo giá trị cộng hưởng, phân tán rủi ro và nâng cao sức chống chịu của toàn doanh nghiệp trước các chu kỳ thị trường.
Đồng thời, tư duy về tăng trưởng theo quy mô cũng cần chuyển dịch sang tăng trưởng dựa trên chất lượng, được đánh giá dựa trên nhiều góc độ như hiệu quả tài chính, mức độ phù hợp với chiến lược dài hạn, năng lực triển khai và khả năng quản trị rủi ro và các tiêu chí phát triển bền vững.
Đây cũng là cách PVFCCo – Phú Mỹ chuẩn bị nền tảng để phát triển trở thành doanh nghiệp phân bón - hóa chất với danh mục kinh doanh cân bằng, có khả năng thích ứng tốt hơn trước những biến động của thị trường.
PVFCCo – Phú Mỹ vì thế đang phải giải đồng thời hai bài toán. Những tài sản hiện hữu phải được khai thác tốt hơn, trong khi một nguồn tăng trưởng mới cần được hình thành bên cạnh các dự án hiện hữu.
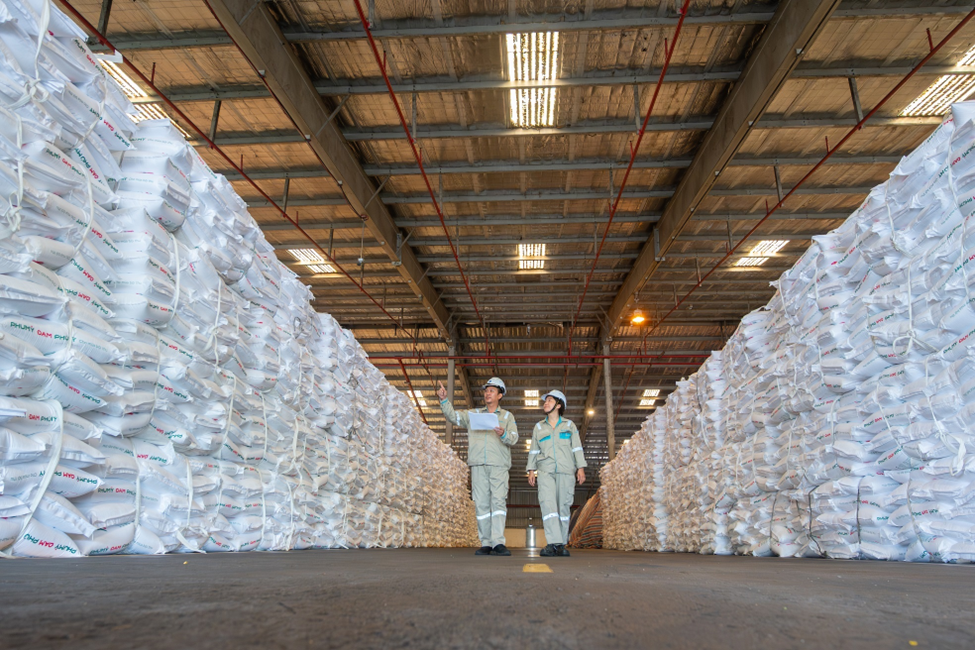
Làm mới từ bên trong
Ngành sản xuất phân bón và hóa chất dầu khí tiêu tốn nhiều năng lượng. Với PVFCCo – Phú Mỹ, phần lớn phát thải cũng tập trung tại nơi tạo ra sản phẩm cốt lõi. Theo số liệu của doanh nghiệp, Nhà máy Đạm Phú Mỹ chiếm khoảng 99,7% lượng phát thải khí nhà kính bình quân của toàn Tổng công ty trong giai đoạn 2020 - 2024.
Vì thế, thay đổi trước hết phải diễn ra tại cơ sở sản xuất.
Năm 2025, cường độ sử dụng năng lượng của Tổng công ty giảm xuống 7,68 GJ cho mỗi tấn sản phẩm, giảm 8,46% so với năm 2024 và giảm hơn 11,2% so với năm 2023. Tổng giá trị tiết kiệm, tiết giảm trong năm đạt 317 tỷ đồng, vượt kế hoạch. Trong đó, khoảng 179 tỷ đồng chủ yếu đến từ tiết kiệm nhiên liệu và năng lượng tại Nhà máy Đạm Phú Mỹ.
Những con số này cho thấy một mặt rất thực tế của chuyển đổi xanh trong công nghiệp. Khí, điện và nhiên liệu được sử dụng tiết kiệm hơn thì chi phí sản xuất cũng giảm theo. Với một cơ sở sản xuất bao gồm các nhà máy quy mô lớn, chỉ một thay đổi nhỏ trong định mức tiêu hao cũng có thể tạo ra giá trị đáng kể khi tính trên hàng trăm nghìn tấn sản phẩm mỗi năm.
PVFCCo - Phú Mỹ đồng thời bắt đầu đo phát thải theo cách chi tiết hơn. Ngày 17/7/2026, Báo cáo kiểm kê khí nhà kính năm 2025 của Nhà máy Đạm Phú Mỹ được BSI đánh giá độc lập và cấp chứng nhận phù hợp tiêu chuẩn ISO 14064-1:2018, với tổng lượng phát thải xác nhận đạt 813.433 tấn CO2 tương đương. Đây cũng là lần đầu tiên phạm vi kiểm kê được mở rộng sang Scope 3, bao gồm phát thải gián tiếp từ hoạt động mua và vận chuyển nguyên vật liệu hóa chất, cũng như xử lý chất thải phát sinh trong quá trình sản xuất tại Nhà máy.
Việc đưa thêm Scope 3 vào kiểm kê có ý nghĩa bởi lượng carbon của một sản phẩm không hình thành riêng tại dây chuyền sản xuất. Nó còn liên quan đến nguyên liệu đầu vào, vận chuyển và nhiều mắt xích khác. Muốn giảm dấu chân carbon của sản phẩm, doanh nghiệp trước hết phải biết lượng phát thải nằm ở đâu.
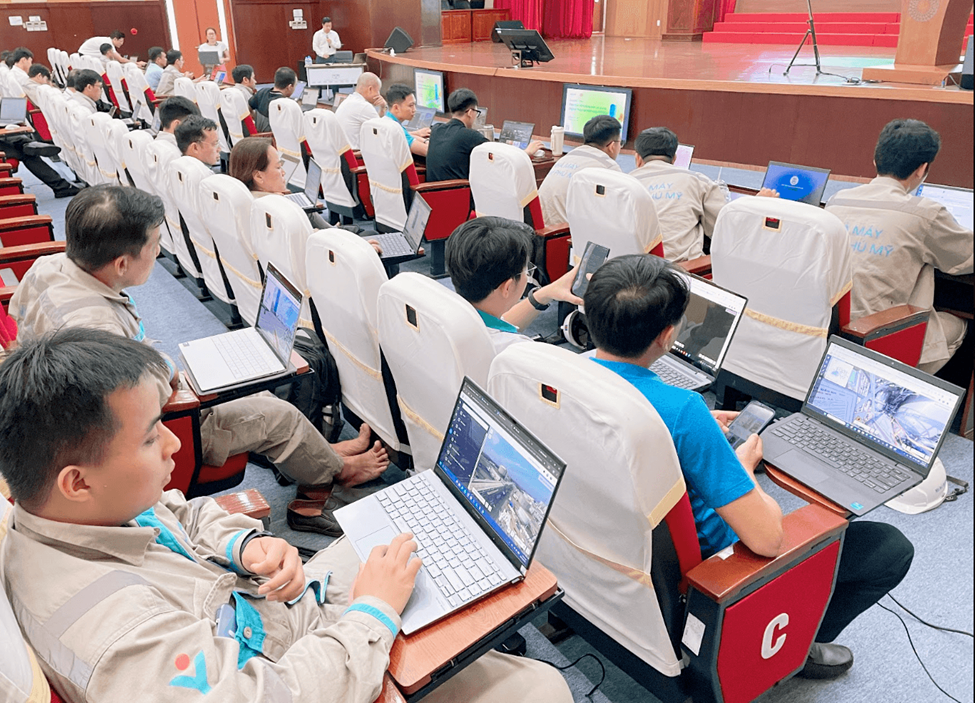
Một thay đổi khác đang diễn ra ở cách vận hành nhà máy. Từ giữa năm 2026, Digital Twin được đưa vào khai thác tại Nhà máy Đạm Phú Mỹ. Các khu vực sản xuất được số hóa và kết nối với dữ liệu thiết bị, tài liệu kỹ thuật để hỗ trợ vận hành, bảo dưỡng và an toàn.
Giá trị của Digital Twin nằm ở khả năng giúp đội ngũ vận hành hiểu rõ hơn tình trạng thiết bị, giảm thời gian xử lý sự cố, tối ưu bảo dưỡng và khai thác tốt hơn những tài sản đã đầu tư từ nhiều năm trước.
Như vậy, thay vì chỉ nghĩ đến tăng trưởng bằng những dự án hoàn toàn mới, doanh nghiệp vẫn còn một nguồn giá trị nằm ngay trong nhà máy hiện hữu. Giảm một phần tiêu hao năng lượng, tăng độ ổn định của thiết bị hay kéo dài thời gian vận hành hiệu quả đều có thể tạo thêm lợi ích mà không cần tăng tương ứng quy mô tài sản.
Trong giai đoạn 2026 - 2030, PVFCCo - Phú Mỹ đặt mục tiêu giảm khoảng 25,6 - 33,2% lượng phát thải khí nhà kính, tương đương 143.800 - 186.500 tấn CO2 tương đương.
Nâng cao hiệu quả vận hành của nhà máy giúp củng cố nền tảng hiện tại nhưng để tăng quy mô từ hơn 17.000 tỷ đồng doanh thu năm 2025 lên hơn 31.000 tỷ đồng vào cuối thập kỷ, Tổng công ty cần thêm một động cơ khác.
Thêm một động cơ tăng trưởng
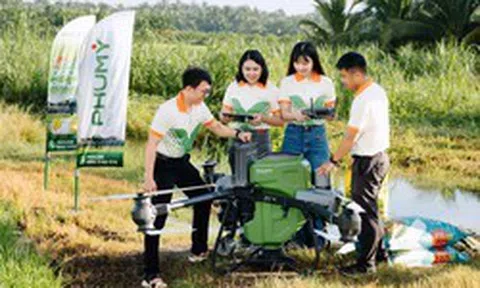
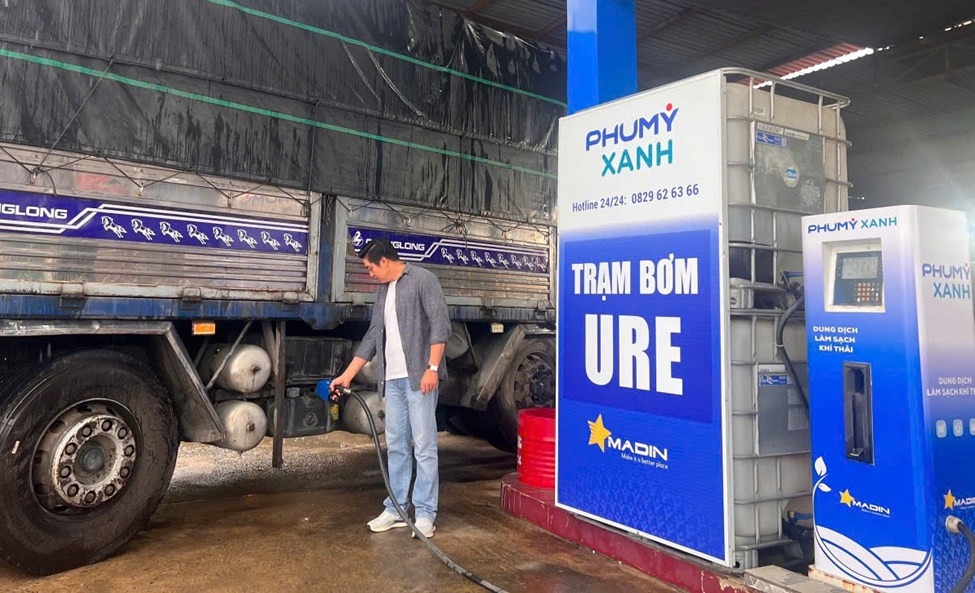
Trong hơn 20 năm, cái tên Phú Mỹ gắn nhiều nhất với những bao phân bón trên đồng ruộng. Urê vẫn là một trong những sản phẩm quan trọng nhất của doanh nghiệp và phân bón tiếp tục được xác định là lĩnh vực cốt lõi. Điều đang thay đổi là cách PVFCCo - Phú Mỹ tìm kiếm mở rộng quy mô từ lĩnh vực hoạt động cốt lõi.
Bên cạnh việc đặt trọng tâm vào việc tăng thêm sản lượng, doanh nghiệp hướng sang những sản phẩm có giá trị cao hơn như NPK chất lượng cao, phân bón hữu cơ và các dòng sản phẩm phù hợp với xu hướng canh tác mới. Song song với phân bón, hóa chất đang được chuẩn bị để trở thành trụ cột thứ hai.
Quá trình sản xuất phân bón trong hơn hai thập kỷ đã để lại cho doanh nghiệp một chuỗi sản phẩm nền tảng gồm ammonia, urê, CO2, UFC85, cùng hệ thống nhà máy, hệ thống phân phối - kho vận, nguồn nguyên liệu và đội ngũ kỹ thuật quen thuộc với các quá trình hóa học quy mô công nghiệp.
CO2 có thể trở thành sản phẩm thương mại. Ammonia có thể là nguyên liệu cho những chuỗi hóa chất tiếp theo. Hệ thống nhà máy, kho bãi, logistics và kinh nghiệm vận hành cũng giúp DPM không phải bắt đầu từ con số không khi bước sâu hơn vào thị trường hóa chất.
Trong kế hoạch đến năm 2030, công ty tính toán phát triển các sản phẩm như DEF, CO2 thương phẩm, H2O2, HNO3 cùng một số loại hóa chất phục vụ công nghiệp và nông nghiệp. Những hướng dài hạn hơn còn bao gồm hydrogen, ammonia xanh và các sản phẩm sử dụng công nghệ sạch hơn.
Giá trị của bước chuyển nằm ở việc PVFCCo - Phú Mỹ có thể khai thác sâu hơn một chuỗi nguyên liệu và tài sản đã tồn tại, tạo thêm giá trị trên cùng nền tảng sản xuất và từng bước giảm mức tiêu hao tài nguyên của hoạt động hiện hữu.
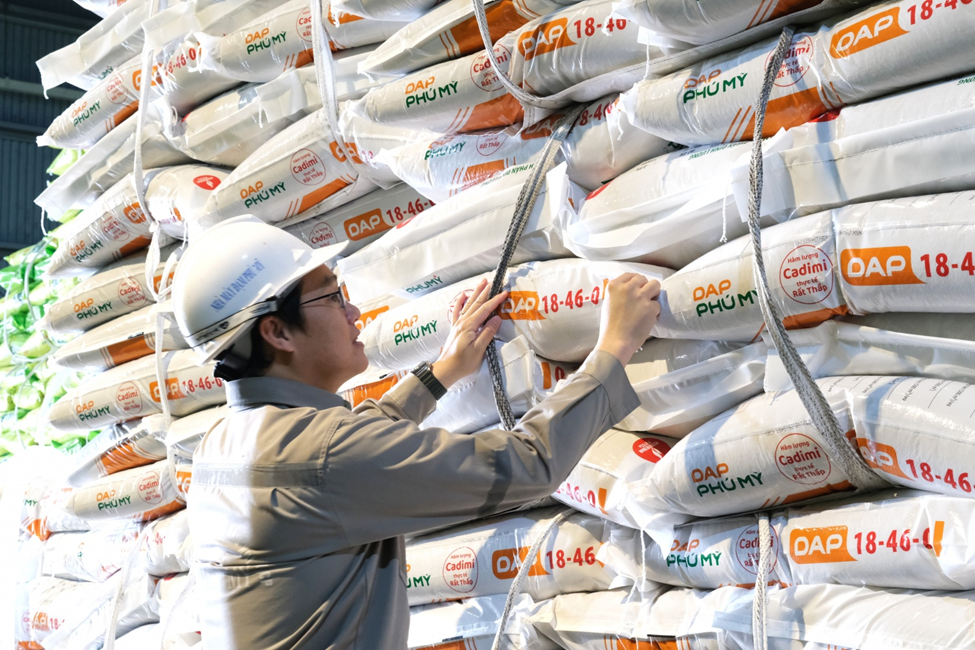
Tháng 8/2026, HĐQT Tổng công ty quyết định thành lập Công ty TNHH Hóa chất Phú Mỹ. PVFCCo – Phú Mỹ đặt mục tiêu đến năm 2030, sản lượng tiêu thụ nhóm hóa chất mới dự kiến đạt khoảng hơn 1 triệu tấn. Nếu so với tổng sản lượng sản phẩm do Tổng công ty tự sản xuất trong năm cuối kỳ kế hoạch, con số này tương đương gần một nửa về sản lượng.
Công ty mẹ cũng dự kiến dành khoảng 11.690 tỷ đồng vốn đầu tư trong giai đoạn 2026 - 2030, bao gồm các dự án hóa chất và hệ thống hạ tầng phục vụ chiến lược mở rộng.
Nếu kế hoạch được thực hiện như dự kiến, doanh thu hợp nhất của PVFCCo - Phú Mỹ đến năm 2030 sẽ đạt 31.220 tỷ đồng, tương đương hơn 1,1 tỷ USD. So với mức hơn 17.000 tỷ đồng năm 2025, quy mô doanh thu khi đó gần gấp đôi.
Tuy nhiên, mục tiêu không chỉ nằm ở quy mô trong ngắn hạn. PVFCCo – Phú Mỹ ngày càng quan tâm đến giá trị bền vững mà các dự án mang lại. Ngoài hiệu quả tài chính, Ban lãnh đạo và đội ngũ PVFCCo đánh giá cả khả năng nâng cao năng lực cạnh tranh, thúc đẩy đổi mới công nghệ, đáp ứng các yêu cầu về ESG và tạo nền tảng cho tăng trưởng trong nhiều năm tiếp theo.